شورای آتلانتیک در تحلیلی با بررسی سناریوی کاهش شدید یا حتی توقف کامل صادرات نفت عربستان تا پایان ۲۰۲۶ مینویسد که ذخایر ارزی، سطح نسبتاً پایین بدهی و دسترسی ریاض به بازارهای سرمایه، توان این کشور برای جذب یک شوک موقت نفتی را بهطور قابلتوجهی افزایش داده است؛ در مقابل، حذف ۴ تا ۵ میلیون بشکه نفت در روز از عرضه جهانی میتواند با جهش قیمت انرژی، تشدید تورم و فشار بر رشد اقتصادی، کشورهای واردکننده را پیش از عربستان به «آستانه درد» برساند.
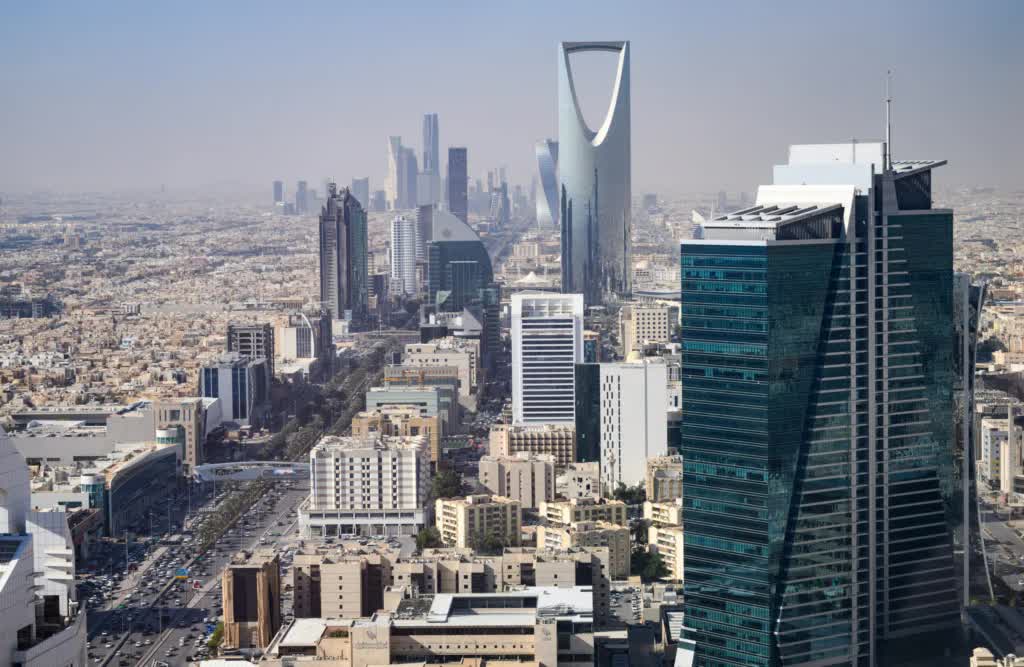
به گزارش سرویس بینالملل جماران، در سپتامبر ۲۰۲۶، حملات اخیر به خط لوله شرق–غرب عربستان و تشدید فعالیت حوثیها، بار دیگر نگرانیها درباره کاهش بیشتر صادرات نفت این کشور را افزایش داده است. در همین زمینه، «شورای آتلانتیک » در یادداشتی کوتاه با عنوان «اقتصاد عربستان میتواند تا پایان سال تاب بیاورد؛ حتی اگر صادرات نفت به صفر برسد» با طراحی یک تست استرس افراطی، این پرسش را بررسی کرده است که آیا ریاض میتواند شوک ناشی از توقف کامل صادرات نفت تا پایان سال ۲۰۲۶ را تحمل کند یا خیر.
خالد عظیم، نویسنده این یادداشت در شورای آتلانتیک، در نهایت به دو نتیجه کلیدی میرسد: نخست آنکه اقتصاد عربستان از سطح قابلتوجهی از تابآوری برخوردار است و حتی در یک سناریوی بسیار شدید نیز الزاماً وارد بحران مالی کلاسیک نخواهد شد؛ دوم آنکه احتمال دارد اقتصاد جهانی زودتر از عربستان به «آستانه درد» ناشی از کمبود عرضه نفت برسد و همین مسئله، انگیزههای سیاسی و اقتصادی برای بازگرداندن عرضه، تغییر مسیر صادرات یا یافتن منابع جایگزین را افزایش دهد.
برای درک ابعاد این شوک، ابتدا باید وضعیت خط لوله شرق–غرب عربستان را بررسی کرد. تولید نفت این کشور در سال جاری از ۱۰.۹ میلیون بشکه در روز در ماه فوریه به حدود ۶.۲ میلیون بشکه در روز در ماه اوت کاهش یافته است. پیش از حملات ۱۰ و ۱۱ سپتامبر به خط لوله شرق–غرب، روزانه حدود ۴ تا ۵ میلیون بشکه نفت از طریق این مسیر به سمت دریای سرخ منتقل میشد تا بستهشدن مؤثر تنگه هرمز جبران شود.
با این حال، برآوردها درباره مدت زمان لازم برای تعمیر این خط لوله بسیار متفاوت است. برخی ارزیابیها از تعطیلی ۵ تا ۶ هفتهای این مسیر حکایت دارند، در حالی که احتمال بازگشت بخشی از ظرفیت آن در مدت زمانی کوتاهتر نیز مطرح شده است. در همین حال، ریاض در حال آزمایش روشهای جایگزین برای انتقال نفت است که از جمله آنها میتوان به انتقال کشتیبهکشتی در نزدیکی بندر صحار عمان اشاره کرد.
نویسنده برای سنجش میزان تابآوری اقتصاد عربستان، سناریویی غیرواقعی اما آموزنده را در نظر میگیرد: فرض شود عربستان تا پایان سال، یعنی برای حدود ۱۰۰ روز، هیچ نفتی صادر نکند.
با استفاده از پیشبینیهای صندوق بینالمللی پول برای سال ۲۰۲۶ بهعنوان خط مبنا، توقف کامل صادرات نفت در این بازه زمانی به معنای حذف حدود ۷۵ میلیارد دلار از درآمدهای صادرات نفتی عربستان و کاهش تقریباً ۲۰۳ میلیارد ریالی درآمدهای نفتی دولت خواهد بود.
در چنین شرایطی، کسری بودجه دولت عربستان که در حالت پایه حدود ۳.۷ درصد تولید ناخالص داخلی برآورد شده است، به نزدیک ۸ درصد تولید ناخالص داخلی افزایش خواهد یافت. همزمان، کسری حساب جاری نیز از حدود ۴ میلیارد دلار به تقریباً ۷۹ میلیارد دلار خواهد رسید؛ رقمی که معادل حدود ۵.۷ درصد تولید ناخالص داخلی عربستان است.
با این حال، پرسش اصلی این است که آیا چنین ارقامی میتواند عربستان را وارد بحران بدهی یا بحران تراز پرداختها کند؟ پاسخ یادداشت اطلسکاونسیل به این پرسش منفی است.
بر اساس برآورد صندوق بینالمللی پول، بدهی دولت عربستان در سال ۲۰۲۶ حدود ۳۲.۱ درصد تولید ناخالص داخلی خواهد بود. در همین حال، سپردههای دولت مرکزی نیز حدود ۷.۹ درصد تولید ناخالص داخلی، معادل تقریباً ۴۱۴ میلیارد ریال، برآورد شده است.
بانک مرکزی عربستان نیز حدود ۴۶۳.۹ میلیارد دلار دارایی خالص خارجی در اختیار دارد. افزون بر این، دولت عربستان از دسترسی گسترده به بازارهای بینالمللی سرمایه برخوردار است و داراییهای خارجی بخش عمومی این کشور نیز تنها به ذخایر بانک مرکزی محدود نمیشود.
بر همین اساس، حتی در سناریوی توقف کامل صادرات نفت، ریاض با کسریهای مالی و خارجی بزرگی مواجه خواهد شد، اما همچنان با یک بحران کلاسیک تراز پرداختها فاصله قابلتوجهی خواهد داشت.
البته این به معنای آن نیست که چنین شوکی بدون هزینه خواهد بود. در صورت تداوم توقف یا کاهش شدید صادرات نفت، مصرف خانوارها تضعیف خواهد شد، بخشی از سرمایهگذاریها به تعویق خواهد افتاد، اشتغال و دستمزدهای واقعی تحت فشار قرار خواهند گرفت و برخی از پروژههای مرتبط با برنامه «چشمانداز ۲۰۳۰» عربستان احتمالاً بازاولویتبندی، تعویق یا با سرعت کمتری اجرا خواهند شد.
با وجود این، واکنش بازارهای اعتباری تاکنون نسبتاً محدود بوده است. اسپرد قراردادهای مبادله نکول اعتباری پنجساله عربستان یا CDS، در فاصله ۱۰ تا ۱۶ سپتامبر، تنها حدود ۵ واحد پایه افزایش یافته است.
برای مقایسه، اسپرد CDS بحرین در همین بازه حدود ۱۰ واحد پایه افزایش یافته، عمان بیش از ۳ واحد پایه و قطر کمی بیش از ۲ واحد پایه رشد را تجربه کردهاند؛ در مقابل، شاخصهای اعتباری امارات متحده عربی و کویت تقریباً بدون تغییر باقی ماندهاند.
این واکنش محدود نشان میدهد که بازارهای مالی میان «اختلال شدید در صادرات نفت» و «تخریب جدی اعتبار حاکمیتی عربستان» تمایز قائل شدهاند؛ همان نتیجهای که تست استرس اطلسکاونسیل نیز به آن میرسد.
بر این اساس، حتی در یک سناریوی بسیار شدید که صادرات نفت عربستان برای ماهها متوقف شود، ظرفیت مالی دولت، ذخایر خارجی، سطح نسبتاً پایین بدهی عمومی و دسترسی ریاض به بازارهای سرمایه میتواند مانع از تبدیل فوری شوک صادراتی به یک بحران تمامعیار مالی شود. در مقابل، حذف چند میلیون بشکه نفت در روز از بازار جهانی میتواند فشار قابلتوجهی بر قیمت انرژی، تورم و اقتصاد کشورهای واردکننده وارد کند؛ شرایطی که ممکن است سبب شود اقتصاد جهانی پیش از آنکه عربستان با محدودیتهای مالی غیرقابلتحمل روبهرو شود، به «آستانه درد» برسد.
نویسنده در ادامه از سناریوی افراطی توقف کامل صادرات فاصله میگیرد و با استفاده از چارچوب تقریب سهنقطهای «پیرسون–توکی»، برآوردی واقعبینانهتر از میزان احتمالی کاهش صادرات نفت عربستان تا پایان سال ارائه میدهد.
در این چارچوب، سه سناریو در نظر گرفته میشود: در حالت خوشبینانه، ۱۰ میلیارد دلار از صادرات نفتی عربستان از دست میرود؛ در سناریوی میانه، این رقم به ۳۰ میلیارد دلار میرسد و در سناریوی بدبینانه، زیان صادراتی ۷۵ میلیارد دلار برآورد میشود.
با اعمال وزندهی استاندارد پیرسون–توکی، یعنی ۱۸.۵ درصد برای سناریوی خوشبینانه، ۶۳ درصد برای سناریوی میانه و ۱۸.۵ درصد برای سناریوی بدبینانه، برآورد مورد انتظار نشان میدهد که حدود ۳۵ میلیارد دلار از صادرات نفتی عربستان تا ماه دسامبر حذف خواهد شد.
در چنین سناریویی، کسری بودجه دولت عربستان از ۳.۷ درصد تولید ناخالص داخلی به حدود ۵.۵ درصد GDP افزایش مییابد. همزمان، کسری حساب جاری نیز به حدود ۲.۸ درصد تولید ناخالص داخلی میرسد. اگر دولت تمام این کسری را از طریق استقراض تأمین کند، نسبت بدهی عمومی نیز از ۳۲.۱ درصد به حدود ۳۳.۹ درصد تولید ناخالص داخلی افزایش خواهد یافت.
با این حال، یکی از نکات مهم و ظریف این تحلیل، عدم تقارن میان حجم صادرات نفت و قیمت جهانی آن است. هرچه صادرات نفت عربستان کاهش بیشتری پیدا کند، احتمال افزایش قیمت جهانی نفت نیز بیشتر میشود و همین افزایش قیمت میتواند بخشی از زیان ناشی از کاهش حجم صادرات را از طریق افزایش درآمد حاصل از بشکههای باقیمانده جبران کند.
به بیان دیگر، احتمال تداوم توقف کامل صادرات را نمیتوان یک متغیر ثابت در نظر گرفت. هرچه پیامدهای اقتصادی و فشارهای ناشی از کاهش عرضه تشدید شود، انگیزه بازیگران مختلف برای یافتن راههای جایگزین، بازگرداندن صادرات یا تعدیل شرایط افزایش مییابد و در نتیجه، خود احتمال تداوم این وضعیت نیز تغییر میکند.
در سوی دیگر معادله، حذف روزانه ۴ تا ۵ میلیون بشکه نفت عربستان از بازار جهانی، که معادل حدود ۴ تا ۵ درصد از کل عرضه جهانی نفت است، پیامدهای قابلتوجهی برای اقتصاد جهانی خواهد داشت. چنین کاهشی میتواند فشار صعودی شدیدی بر قیمت انرژی وارد کند و همزمان هزینههای حملونقل و بیمه را افزایش دهد.
افزایش هزینه انرژی نیز به نوبه خود میتواند تورم را تشدید کرده و قدرت خرید واقعی مصرفکنندگان در کشورهای بزرگ واردکننده نفت را کاهش دهد. این شرایط همچنین اجرای سیاست پولی را برای بانکهای مرکزی پیچیدهتر خواهد کرد، زیرا سیاستگذاران باید همزمان با فشارهای تورمی و احتمال تضعیف رشد اقتصادی مواجه شوند.
در چنین فضایی، اقتصادهای بزرگ واردکننده انرژی بیش از دیگران در معرض آسیب قرار خواهند گرفت. به همین دلیل، از نگاه نویسنده، پرسش اصلی دیگر این نیست که «عربستان چند ماه میتواند چنین شرایطی را تحمل کند؟»، بلکه پرسش مهمتر این است که «اقتصاد جهانی چند ماه میتواند غیبت عربستان را بهعنوان یکی از تأمینکنندگان بزرگ نفت تحمل کند؟».
نویسنده در ادامه برای برجستهکردن این وابستگی متقابل، به سال ۱۹۷۴ بازمیگردد؛ زمانی که جرالد فورد، رئیسجمهور وقت آمریکا، به ملک فیصل گفته بود عربستان «مسئولیت سنگینی برای سلامت اقتصادی دنیای آزاد» بر عهده دارد.
با وجود گذشت بیش از نیمقرن، اصل وابستگی متقابل میان عربستان و اقتصاد جهانی همچنان پابرجاست، اما ساختار اقتصادی عربستان امروز تفاوت اساسی با دهه ۱۹۷۰ دارد. اقتصاد این کشور اکنون بسیار بزرگتر و پیچیدهتر شده، از داراییهای مالی داخلی و بینالمللی قابلتوجهی برخوردار است، به بازارهای عمیق سرمایه دسترسی دارد و برنامهای گسترده برای متنوعسازی اقتصاد در دست اجرا دارد؛ مجموعه عواملی که نیمقرن پیش در چنین سطحی وجود نداشت.
هرچند وابستگی اقتصاد عربستان به نفت همچنان بالاست، اما توانایی این کشور برای جذب و مدیریت یک شوک موقت نفتی بهمراتب بیشتر از گذشته شده است.
در نهایت، پیام اصلی این یادداشت برای سیاستگذاران و تحلیلگران آن است که شوک ناشی از کاهش یا توقف صادرات نفت، برای اقتصاد عربستان بدون هزینه نخواهد بود و فشارهای اقتصادی قابلتوجهی ایجاد خواهد کرد؛ اما احتمالاً آثار جهانی این شوک زودتر از محدودیتهای داخلی عربستان به عامل تعیینکننده تبدیل میشود.
این پیامدها میتواند خود را در قالب نوسان شدید قیمت انرژی، افزایش نرخهای بهره، تغییر در ترازهای تجاری، کاهش قدرت خرید مصرفکنندگان، فشار بر حاشیه سود شرکتها و تضعیف رشد اقتصادی نشان دهد. از این منظر، ممکن است پیش از آنکه عربستان به نقطه تحملناپذیری اقتصادی برسد، بازارها و دولتها در واکنش به هزینههای فزاینده جهانی، رفتار خود را تغییر دهند.