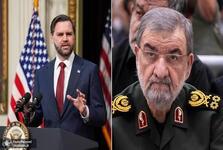
هفته پایانی اکتبر با تحولی مهم در روابط ایران و آمریکا همراه شد. گزارشها از ارسال نامه جیدی ونس، معاون رئیسجمهور آمریکا، به محسن رضایی برای بررسی امکان از سرگیری مذاکرات حکایت دارند.
به گزارش جماران، احمدرضا یوسفی در یادداشتی نوشت:
هفته پایانی اکتبر با تحولی مهم در روابط ایران و آمریکا همراه شد. گزارشها از ارسال نامه جیدی ونس، معاون رئیسجمهور آمریکا، به محسن رضایی برای بررسی امکان از سرگیری مذاکرات حکایت دارند. همزمان قطر با همراهی پاکستان چارچوبی هفتروزه برای اقدامات اعتمادساز و پایان جنگ پیشنهاد کرده، اما تهران بخشهایی از پیشنهادهای مطرحشده را غیرقابل قبول دانسته است. سفر و مذاکرات مقامات ارشد عربستان، پاکستان و ترکیه در تهران و ادامه میانجیگری قطر، نشان میدهد تلاش برای جلوگیری از تشدید درگیریها همچنان جریان دارد؛ هرچند اختلاف بر سر برنامه هستهای ایران، رفع تحریمهای نفتی و پایان محاصره بنادر پابرجاست.
در مقابل این تحرکات دیپلماتیک، انتخابات پارلمانی اسرائیل در ۲۷ اکتبر برگزار شد و آمریکا نیز در آستانه انتخابات میاندورهای ۳ نوامبر قرار دارد. همزمان گزارشهایی درباره احتمال حملات نظامی جدید علیه ایران منتشر شده و حوثیها نیز از هدف قرار دادن یک پالایشگاه در عربستان خبر دادند. ادامه درگیریها در یمن، تهدید قطع احتمالی کابلهای ارتباطی زیردریایی خلیج فارس و نگرانی از اختلال بیشتر در تنگه هرمز، نشان میدهد ریسک جنگ دیگر فقط به نفت محدود نیست و امنیت کشتیرانی، زیرساختهای ارتباطی و تجارت بینالمللی را نیز تحت فشار قرار داده است. میزان خسارت حملات و احتمال اجرای تهدیدهای جدید همچنان قطعی نیست.
در اروپا نیز شرایط اقتصادی پیچیدهتر شده، اعتراضات اجتماعی فرانسه، افزایش هزینه زندگی، فشار بدهی دولتها و نگرانی درباره نرخ بهره، چشمانداز سرمایهگذاری و پروژههای عمرانی را تحت تاثیر قرار دادند و باعث رشد اعتراضات در قاره اروپا شده.
نفت برنت: عقبنشینی از اوج قیمت؛ دیپلماسی بخشی از ریسک جنگ را کاهش داد
نفت برنت پس از صعود به بالای ۱۱۵ دلار در معاملات چهارشنبه ۲۸ اکتبر، روز پنجشنبه تحت تأثیر انتشار خبرهای تازه درباره مذاکرات ایران و آمریکا عقب نشست. گزارشهای اولیه معاملات پنجشنبه قیمت را در محدوده ۱۱۴ دلار نشان میدهند. این نوسان بیانگر آن است که معاملهگران به اخبار دیپلماتیک واکنش سریع نشان میدهند، اما همچنان برای احتمال اختلال در عرضه نفت، هزینه ریسک در نظر میگیرند.
عامل اصلی رشد قیمت نفت در هفته گذشته، افزایش نگرانی درباره امنیت تأسیسات انرژی عربستان، تنگه هرمز و احتمال گسترش درگیریهای نظامی بود. کاهش حدود ۱.۹ میلیون بشکهای موجودی نفت خام آمریکا نیز از قیمتها حمایت کرد، هرچند افزایش موجودی بنزین و احتمال بهبود تولید پالایشگاهی روسیه بخشی از فشار صعودی را تعدیل کردهاند. بنابراین جهش اخیر بیش از آنکه حاصل رشد واقعی تقاضای جهانی باشد، ناشی از ریسک ژئوپلیتیک و محدودیت احتمالی عرضه است.
قیر سنگاپور و کره جنوبی: محدودیت عرضه ادامه دارد، اما خریداران محتاط شدند
بازار قیر سنگاپور در ادامه روند هفتههای قبل صعودی باقی ماند، قیر سنگاپور به محدوده ۸۵۰ تا ۸۶۰ دلار FOB رسید که نسبت به هفته گذشته ۶ دلار افزایش داشت. محدودیت دسترسی پالایشگاهها به خوراک مناسب و عرضه محدود محمولههای صادراتی همچنان از قیمت حمایت میکند.
در کره جنوبی، روند متفاوت بود. قیمت صادراتی قیر به ۸۱۰ تا ۸۲۰ دلار FOB کاهش یافت؛ علت آن شروع سرما در بخشی هایی از چین و ضعف تقاضای چین می باشد.
قیر هند: قیمت وارداتی بالا رفت؛ بازار منتظر تعدیل بعدی پالایشگاههاست
بازار قیر هند پس از افزایشهای متوالی قیمت پالایشگاهی در ماههای گذشته همچنان تحت فشار هزینه تأمین قرار دارد. در سپتامبر و اکتبر چهار مرحله تعدیل قیمت در ابتدای ماه و نیمه ماه ثبت شد و آخرین افزایش نیمه اکتبر برای VG30 حدود ۷۵ دلار و برای VG40 حدود ۸۵ دلار در هر تن اعلام شد.
در بازار وارداتی نیز روند صعودی ادامه یافته است. پلتس در ۲۷ اکتبر قیمت CFR قیر VG30 و VG40 ساحل غربی هند را به ترتیب ۶۹۰ و ۶۹۵ دلار و در ساحل شرقی ۷۳۰ و ۷۳۵ دلار در هر تن ارزیابی کرد. این ارقام نسبت به ارزیابی ۲۰ اکتبر به ترتیب ۵۰ دلار افزایش نشان میدهند.
با وجود بازگشت فعالیتهای راهسازی پس از فصل مانسون، قیمتهای بالا و محدودیت نقدینگی پیمانکاران همچنان خرید را محتاطانه کرده است. در نتیجه، افزایش قیمت پالایشگاهی الزاماً به معنای رشد متناسب مصرف نیست. زمانبندی تأمین و امکان تحویل محمولههای وارداتی نیز در تصمیم خریداران اهمیت بیشتری پیدا کرده است.
قیر چین: سقوط قیمت وارداتی در تضاد با رشد بازار سنگاپور
در حالی که سنگاپور با محدودیت عرضه و قیمتهای بالا مواجه است، بازار چین وارد مرحله اصلاح شده است.
در بازار داخلی نیز افت قیمت شدیدتر بود. قیمت قیر جنوب چین به ۸۵۸ تا ۸۷۳ دلار در هر تن رسید و میانگین هفتگی آن ۶۷ دلار کاهش یافت. در شرق چین نیز قیمتهای داخلی حدود 25 دلار افت کردند. کاهش تقاضای فصلی، نزدیک شدن زمستان و افزایش عرضه داخلی از عوامل اصلی فشار بر بازار هستند.
قیر اروپا و مدیترانه: جهش قیمت در بازار کم تقاضا
بازار قیر اروپا برای دومین هفته متوالی افزایش قیمت را تجربه کرد و قیمت قیر به محدوده 620 تا 645 دلار افزایش یافت، افزایش قیمت نهایی و هزینه حمل باعث کاهش تمایل خریداران شده و اختلاف قیمت قیر نسبت به HSFO در برخی بنادر کاهش یافته است.
قیمت صادراتی قیر بحرین کماکان در محدوده ۵۵۰ دلار FOB باقی مانده است و با وجود نوسان شدید نفت و افزایش قیمت قیر در سایر مناطق، محدودیتهای حمل دریایی و شرایط دشوار تجارت از خلیج فارس همچنان مانع تغییر محسوس این ارزیابی شدهاند.
قیر ایران: فشار مضاعف بر صادرات؛ از تنگه هرمز تا محدودیت بیشتر در بنادر ترانزیتی
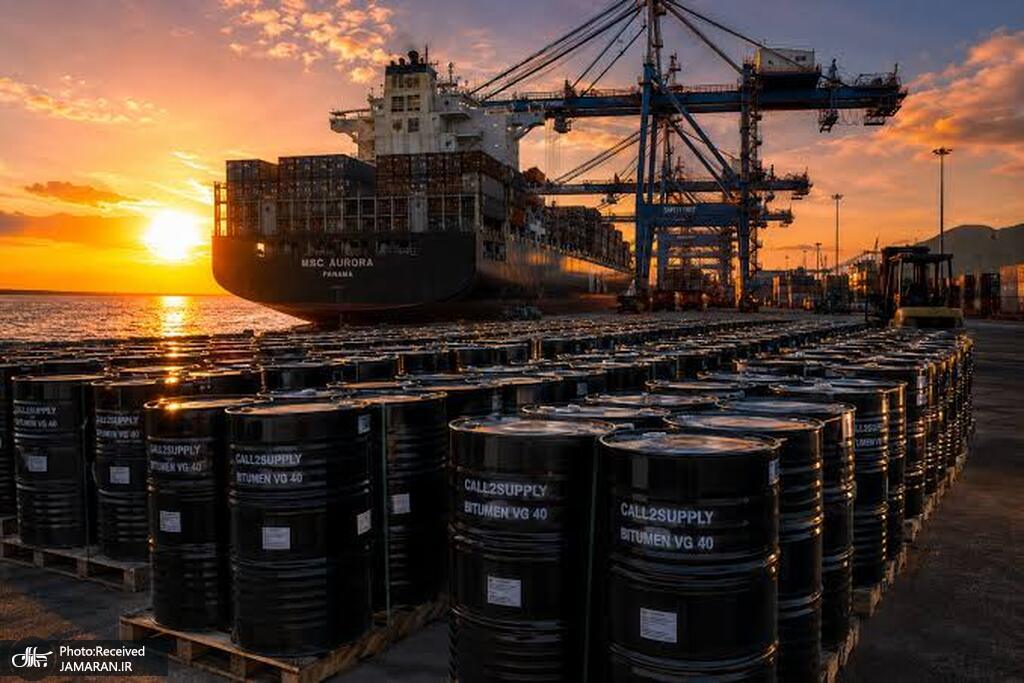
بازار قیر ایران در هفته گذشته، رشد چشمگیری را در قیمت تجربه کرد که با توجه به محدودیت های اعمال شده در بنادر ترانزیتی، باعث دوگانگی و افزایش ریسک بیشتر در صادرات شد.
مهمترین مشکل صادرات ایران همچنان حملونقل است. محدودیت تردد کشتیها در تنگه هرمز، تهدید حملات دریایی، تحریم کشتیها و نامشخص بودن زمان اتصال به کشتیهای بعدی باعث شده امکان اجرای قراردادها از قیمت خود کالا اهمیت بیشتری پیدا کند.
در همین شرایط، محدودیت جدید بندر سوهار عمان نیز به پیچیدگی عملیات صادراتی اضافه شده است.
در مقابل این محدودیتها، صادرات زمینی و ریلی همچنان بخشی از جریان تجارت را حفظ کردهاند.
در شرایط فعلی، صادرکننده ایرانی فقط با فشار قیمت مواجه نیست؛ بلکه باید همزمان ریسک مسیر، کشتی، زمان تحویل و دریافت وجه را مدیریت کند. این موضوع میتواند حتی در بازارهای دارای تقاضا، امکان تبدیل پیشنهاد فروش به قرارداد اجرایی را محدود کند.
اقیمت قیر در بیشتر بازارهای جهانی افزایش یافته، اما این رشد هنوز از تقاضای واقعی حمایت کافی نمیگیرد. سنگاپور با محدودیت عرضه، هند با افزایش هزینه تأمین و اروپا با فشار پالایشگاهی روبهروست.
برای ایران، مسئله پیچیدهتر از قبل شده است. در تجارت امروز قیر، قیمت رقابتی مهم است؛ اما توانایی واقعی حمل، دریافت وجه و تحویل بهموقع است که ارزش یک قرارداد را مشخص میکند.