در حالی که مؤسسه کپلر از بازگشت صادرات نفت خاورمیانه به سطح پیش از جنگ خبر میدهد، دادههای مربوط به تردد نفتکشها، ادامه حملات در تنگه هرمز و مواضع رسمی ایران، تصویر متفاوتی از وضعیت این آبراه راهبردی ارائه میکند. در این میان، مواضع سیاسی همایون فلکشاهی، تحلیلگر ارشد نفت خام کپلر، نیز پرسشهایی درباره نحوه تفسیر و بازنشر این آمار ایجاد کرده است.
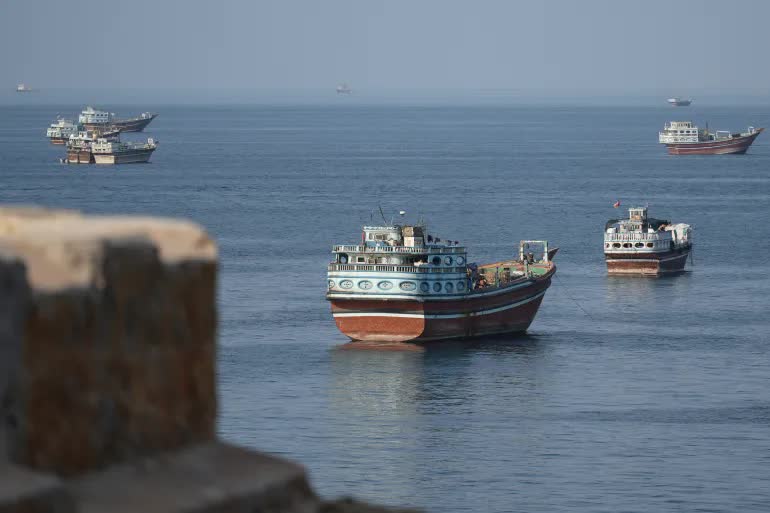
رویترز چهارم اکتبر گزارش داد محمدباقر قالیباف، رئیس مجلس و مذاکرهکننده ارشد ایران، تأکید کرده است تنگه هرمز تا زمان اجرای شروط مورد توافق بازگشایی نخواهد شد. مقامهای ایرانی همچنین اعلام کردهاند تا زمانی که آمریکا به تفاهمنامه اسلامآباد بازنگردد و به تعهدات خود عمل نکند، بازگشایی کامل تنگه در دستور کار نخواهد بود.
بر این اساس، مسأله اصلی صرفاً عبور تعدادی نفتکش از تنگه هرمز نیست، بلکه تفاوت میان «عبور محدود و کنترلشده» و «باز بودن کامل آبراه» است؛ دو وضعیتی که از نگاه تهران یکسان نیستند.
در مرکز بخش مهمی از تحلیلهای نفتی کپلر، نام «همایون فلکشاهی»، رئیس تحلیل نفت خام این مؤسسه، قرار دارد؛ تحلیلگری ایرانیتبار که سالها در حوزه نفت ایران، اوپک و بازار خاورمیانه فعالیت کرده است. فلکشاهی در برخی رسانههای ایرانی بهعنوان فردی سلطنتطلب معرفی شده و بنا بر مطالب منتشرشده درباره فعالیتهای عمومی او، در صفحه شخصی خود در شبکه اجتماعی ایکس، تصویری از پرچم شیروخورشید به نمایش گذاشته و مطالب مرتبط با رضا پهلوی و رسانههای مخالف جمهوری اسلامی را بازنشر کرده است.
این موضوع در هفتههای اخیر موجب شده نقش او در تولید و تفسیر آمارهای مربوط به نفت ایران بیش از گذشته مورد توجه قرار گیرد؛ بهویژه آنکه برخی برداشتهای رسانهای از گزارشهای کپلر، افزایش صادرات نفت منطقه را به معنای پایان محدودیتهای تنگه هرمز تعبیر کردهاند.
کپلر در گزارشهای خود اعلام کرده صادرات نفت خام کشورهای خاورمیانه، بدون احتساب ایران، طی هفته گذشته برای نخستین بار از آغاز جنگ از میانگین پیش از درگیری، یعنی حدود ۱۸ میلیون بشکه در روز، فراتر رفته است. این مؤسسه همچنین از بازگشت صادرات نفت خام منطقه در ماه سپتامبر به سطح پیش از جنگ و خروج دستکم ۱۶.۵ میلیون بشکه نفت در روز خبر داده است. در برخی مقاطع نیز ارقامی در محدوده ۱۸ تا ۱۸.۵ میلیون بشکه در روز مطرح شده است.
این اعداد در نگاه نخست میتوانند چنین تصوری ایجاد کنند که محدودیتهای تنگه هرمز عملاً برطرف شده است؛ اما نکته مهم آن است که آمار صادرات منطقه، لزوماً معادل حجم نفت عبوری از خود تنگه هرمز نیست.
بخش قابلتوجهی از صادرات نفت خاورمیانه از مسیرهای جایگزین، از جمله خط لوله شرق به غرب عربستان، پایانههای دریای سرخ، فجیره، دریای عمان و شبکه انتقال کشتیبهکشتی انجام میشود. بنابراین، افزایش مجموع صادرات منطقه الزاماً به معنای افزایش تردد آزاد نفتکشها در تنگه هرمز نیست.
بر اساس دادههای روزهای اخیر، میانگین هفتروزه مجموع صادرات نفت از خلیج فارس و دریای عمان در اوایل اکتبر به کمتر از ۱۵ میلیون بشکه در روز کاهش یافته است؛ در حالی که این رقم در حوالی ۲۳ سپتامبر به بیش از ۲۱ میلیون بشکه در روز رسیده بود. این اختلاف نشان میدهد پس از افزایش قابلتوجه صادرات در اواخر سپتامبر، جریان نفت منطقه بار دیگر روندی نزولی پیدا کرده است.
دادههای منتشرشده در هشتم اکتبر نیز نشان میدهد عبور نفت خام از خود تنگه هرمز حدود ۱۲ میلیون بشکه در روز، معادل نزدیک به ۸۰ درصد سطح پیش از جنگ بوده است. گزارش دیگری از رویترز در همین روز، حجم جریان نفت خام عبوری از هرمز را حدود ۱۰.۱ میلیون بشکه در روز، معادل تقریباً ۷۴ درصد سطح پیش از جنگ اعلام کرده است.
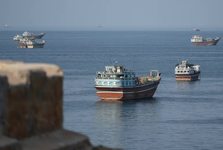
همچنین در ششم اکتبر تنها هفت کشتی کالایی از این مسیر عبور کردهاند که کمترین میزان در بیش از دو ماه گذشته بوده است. در همین حال، بخش مهمی از کاهش صادرات از مسیر هرمز با استفاده از مسیرهای دریای عمان و دریای سرخ جبران شده است.
کپلر خود نیز تأکید کرده که ارقام مربوط به دو هفته اخیر، اولیه و موقتی هستند و ممکن است در بازبینیهای بعدی افزایش پیدا کنند. به این ترتیب، دادههای منتشرشده هنوز نهایی نیستند و احتمال تغییر آنها وجود دارد.
مجموع این آمار نشان میدهد باید میان صادرات نفت از کل منطقه و عبور مستقیم نفت از تنگه هرمز تفاوت قائل شد. ممکن است کشورهای منطقه با استفاده از مسیرهای جانبی و عملیات پیچیده انتقال نفت، بخشی از کاهش صادرات خود را جبران کرده باشند، اما این وضعیت به معنای بازگشت تنگه هرمز به شرایط آزاد و عادی پیش از جنگ نیست.
واقعیت امنیتی منطقه نیز با وضعیت یک آبراه آزاد و بدون محدودیت فاصله دارد. بر اساس گزارش رویترز، از ۲۸ سپتامبر تا پنجم اکتبر دستکم ۱۲ مورد حمله، تلاش برای حمله علیه نفتکشها در منطقه ثبت شده که بالاترین تعداد حوادث هفتگی از آغاز جنگ بوده است. سازمان بینالمللی دریانوردی نیز دستکم ۹ مورد از این حوادث را تأیید کرده است.
در گزارشهای دیگری نیز آمده است که طی پنج روز دستکم هفت نفتکش در تنگه هرمز هدف قرار گرفتهاند؛ نفتکشهایی که تلاش داشتهاند خارج از مسیرهای تعیینشده یا بدون دریافت مجوز از مقامهای ایرانی عبور کنند. همچنین در گزارشی دیگر، شمار نفتکشهای هدف قرارگرفته از ۲۸ سپتامبر دستکم ۱۱ فروند اعلام شده است.
در همین ارتباط، سردار حسین محبی، سخنگوی سپاه پاسداران، اعلام کرده است هر شناوری که بدون مجوز ایران یا خارج از مسیرهای تعیینشده برای عبور از تنگه هرمز اقدام کند، با خطر هدف قرار گرفتن یا برخورد با مین مواجه خواهد شد.
سازمان عملیات تجارت دریایی بریتانیا نیز گزارش داده است که یک نفتکش هنگام عبور از تنگه هرمز، از سوی ایران هشدار دریافت کرده که مسیر خود را تغییر دهد و بازگردد؛ در غیر این صورت هدف قرار خواهد گرفت. بر اساس این گزارش، نفتکش پس از دریافت هشدار، مسیر خود را تغییر داده و به دستور ایران عمل کرده است.
در هشتم اکتبر نیز پس از موج تازه حملات، میزان عبور کشتیها به پایینترین سطح بیش از دو ماه گذشته رسید. به این ترتیب، همزمان با انتشار گزارشهایی درباره احیای صادرات نفت منطقه، تردد واقعی در خود تنگه هرمز بار دیگر کاهش یافته است.
مقامهای ایرانی نیز بر تداوم کنترل این آبراه تأکید کردهاند. محمدرضا نقدی، مشاور فرمانده سپاه، هفتم اکتبر اعلام کرد مسیرهایی که ایران آنها را «غیرقانونی» میداند، بهزودی مسدود خواهند شد و وضعیت فعلی تا تحقق مطالبات ایران ادامه خواهد یافت.
بر اساس مواضع اعلامشده از سوی تهران، تنگه هرمز در شرایط کنونی یک آبراه کاملاً باز نیست، بلکه مسیر عبور و مرور کشتیها تحت نظارت و کنترل قرار دارد و عواملی مانند مجوز تردد، مسیر حرکت، ملیت، مالکیت و مقصد شناورها در نحوه عبور آنها مؤثر است.
همین تفاوت در تعریف وضعیت تنگه، بخش مهمی از اختلاف میان روایت ایران و برداشتهای رسانهای از گزارشهای کپلر را شکل میدهد. کپلر بر «جریان نفت» و حجم صادرات منطقه تمرکز دارد، در حالی که ایران درباره «باز یا بسته بودن آبراه» سخن میگوید. این دو موضوع الزاماً یکسان نیستند؛ زیرا جابهجایی میلیونها بشکه نفت از مسیرهای مشخص، با مجوز یا از طریق شبکههای لجستیکی جایگزین، به معنای بازگشت تنگه هرمز به شرایط آزاد و عادی پیش از جنگ نیست.
تحولات بازار جهانی نفت نیز نشان میدهد نگرانیها درباره وضعیت عرضه همچنان ادامه دارد. بر اساس گزارشهای هفتم اکتبر ۲۰۲۶، قیمت نفت برنت به بیش از ۱۰۱ دلار در هر بشکه رسید و نفت WTI آمریکا نیز در محدوده ۹۰ دلار معامله شد. هشتم اکتبر نیز قیمت برنت از ۱۰۵ دلار عبور کرد و نفت WTI همچنان نزدیک ۹۰ دلار بود.
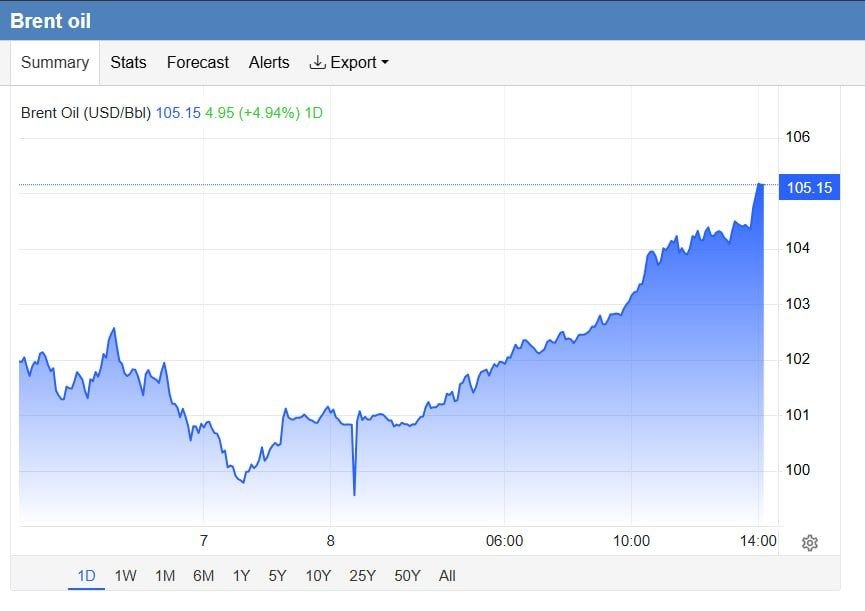
نگرانی از تداوم اختلال در عرضه و افزایش حملات به نفتکشها در خلیج فارس و تنگه هرمز، از عوامل اصلی رشد قیمت نفت عنوان شده است. اگر بازار جهانی به بازگشت کامل شرایط عادی در هرمز و برطرف شدن تهدید عرضه اطمینان داشت، توضیح چنین سطحی از حق بیمه ریسک در قیمت نفت دشوارتر بود.
البته بالا بودن قیمت نفت بهتنهایی نادرستی آمار کپلر را اثبات نمیکند و قیمتها تحت تأثیر عوامل مختلفی قرار دارند، اما ادامه معامله نفت برنت در محدوده بالای ۱۰۰ دلار نشان میدهد نگرانی از اختلال در عرضه و شرایط امنیتی منطقه همچنان در بازار وجود دارد.
بررسی سوابق تحلیلهای کپلر درباره ایران نیز در این زمینه اهمیت دارد. این مؤسسه و همایون فلکشاهی در ماههای گذشته بارها از نزدیک شدن صادرات و درآمد نفتی ایران به صفر سخن گفته بودند؛ پیشبینیهایی که بر فرض تداوم محاصره آمریکا استوار بود. با تغییر شرایط و ازسرگیری صادرات ایران در برخی مقاطع، کپلر نیز سناریوهای پیشین خود را بازنگری کرد.
در موضوع تنگه هرمز نیز روند مشابهی مشاهده شد. کپلر در مقاطعی از بسته شدن تنگه و رسیدن ترافیک نفتکشها به نزدیک صفر خبر میداد، اما با افزایش عبورها اعلام کرد بازار نفت توانسته از طریق انتقال کشتیبهکشتی، خطوط لوله، عبورهای شبانه و خاموش کردن سامانه شناسایی خودکار کشتیها (AIS)، خود را با شرایط جدید تطبیق دهد.
با این حال، تطبیق بازار با محدودیتها را نمیتوان بهتنهایی نشانه شکست کنترل ایران بر تنگه هرمز دانست. حتی با افزایش صادرات منطقه از مسیرهای مختلف، دادههای هشتم اکتبر نشان میدهد عبور مستقیم نفت خام از هرمز همچنان در محدوده ۷۴ تا ۸۰ درصد سطح پیش از جنگ قرار دارد.
در این میان، نحوه روایت و تفسیر آمار اهمیت ویژهای پیدا میکند. زمانی که کپلر از بازگشت صادرات خاورمیانه به سطح پیش از جنگ سخن میگوید، آمار کلی صادرات از مسیرهای مختلف منطقه را ارائه میدهد؛ اما تبدیل این گزاره در بازنشر رسانهای به «باز شدن تنگه هرمز»، بخشی از واقعیت را نادیده میگیرد.
بخشی از نفت صادراتی منطقه اساساً از تنگه هرمز عبور نمیکند، بخشی از طریق خطوط لوله منتقل میشود و بخشی دیگر از پایانههای فجیره و دریای عمان به بازارهای جهانی میرسد. در مقابل، خود تنگه همچنان با حجم عبور کمتر از پیش از جنگ، حملات مکرر، تهدیدهای امنیتی و کنترل ایران مواجه است.
از سوی دیگر، برداشت سیاسی از آمارهای کپلر نیز محل بحث است. در چنین برداشتی، بازگشت صادرات نفت منطقه به سطح پیش از جنگ میتواند به این معنا تعبیر شود که کنترل ایران بر تنگه هرمز تضعیف شده و سیاست فشار حداکثری آمریکا نتیجه داده است؛ تفسیری که با روایت برخی مخالفان جمهوری اسلامی و جریانهای سلطنتطلب همپوشانی دارد.
در همین چارچوب، مواضع سیاسی منتسب به همایون فلکشاهی، از جمله نمایش پرچم شیروخورشید در حساب شخصی و حمایت از رضا پهلوی، موجب شده برخی رسانههای ایرانی نسبت به تفسیرهای منتشرشده از سوی کپلر حساسیت بیشتری نشان دهند.
با این حال، گرایش سیاسی یک تحلیلگر بهخودیخود به معنای اثبات دستکاری دادهها یا وجود اهداف سیاسی در فعالیت یک مؤسسه نیست. برای ارزیابی اعتبار این گزارشها، باید میان دادههای خام، روش محاسبه، تفسیر کارشناسی و برداشتهای سیاسی رسانهها تفکیک قائل شد. این موضوع بهویژه زمانی اهمیت پیدا میکند که خروجی یک مؤسسه خصوصی به گزارهای سیاسی با این مضمون تبدیل شود که «ایران دیگر کنترلی بر تنگه هرمز ندارد»؛ در حالی که دادههای موجود چنین نتیجهای را بهطور قطعی تأیید نمیکنند.
مدیران صنعت جهانی نفت نیز بحران را پایانیافته نمیدانند. پنجم اکتبر، مدیرعامل آرامکو هشدار داد آشفتگی بازار نفت ممکن است سالها ادامه پیدا کند. رویترز نیز در همان گزارش، بسته شدن تنگه هرمز توسط ایران را یکی از عوامل اصلی کاهش صادرات و شکلگیری بحران جهانی انرژی توصیف کرد.
مجموع تحولات نشان میدهد عبور نفت از تنگه هرمز همچنان ادامه دارد، اما حجم آن کمتر از سطح پیش از جنگ است. صادرات منطقه در برخی مقاطع افزایش یافته، اما بخشی از این افزایش از مسیرهای جایگزین انجام شده و دادههای اوایل اکتبر نیز از کاهش دوباره جریان صادرات حکایت دارند. حملات به نفتکشها ادامه یافته، تعداد عبورها کاهش پیدا کرده و ایران همچنان بازگشایی کامل تنگه را مشروط به اجرای تعهدات آمریکا و تحقق مطالبات خود میداند.
در چنین شرایطی، پرسش اصلی این نیست که آیا نفتی از تنگه هرمز عبور میکند یا خیر، بلکه این است که آیا عبور محدود و کنترلشده نفتکشها را میتوان به معنای بازگشایی کامل این آبراه دانست؟
بر اساس مواضع رسمی تهران، پاسخ منفی است. ایران همچنان تنگه هرمز را بازگشاییشده نمیداند و بر کنترل تردد شناورها تأکید دارد.
بنابراین، توصیف دقیق وضعیت کنونی تنگه هرمز نه «بازگشایی کامل» است و نه «توقف مطلق عبور نفت». هرمز همچنان از نگاه ایران بسته است، اما این بسته بودن به معنای توقف کامل ترددها نیست. عبور برخی کشتیها در چارچوب محدودیتها و سازوکارهای کنترلی ایران ادامه دارد و همزمان مسیرهای جایگزین صادرات نفت نیز فعال شدهاند. با این وجود، تنگه هرمز همچنان تحت محدودیتهای جدی قرار دارد و برخلاف برخی روایتهای رسانهای، هنوز به شرایط آزاد و عادی پیش از جنگ بازنگشته است.