با ۱۰ کشوری که بیشترین هزینه را به دلیل افزایش قیمت جهانی گندم پرداخت میکنند، آشنا شوید
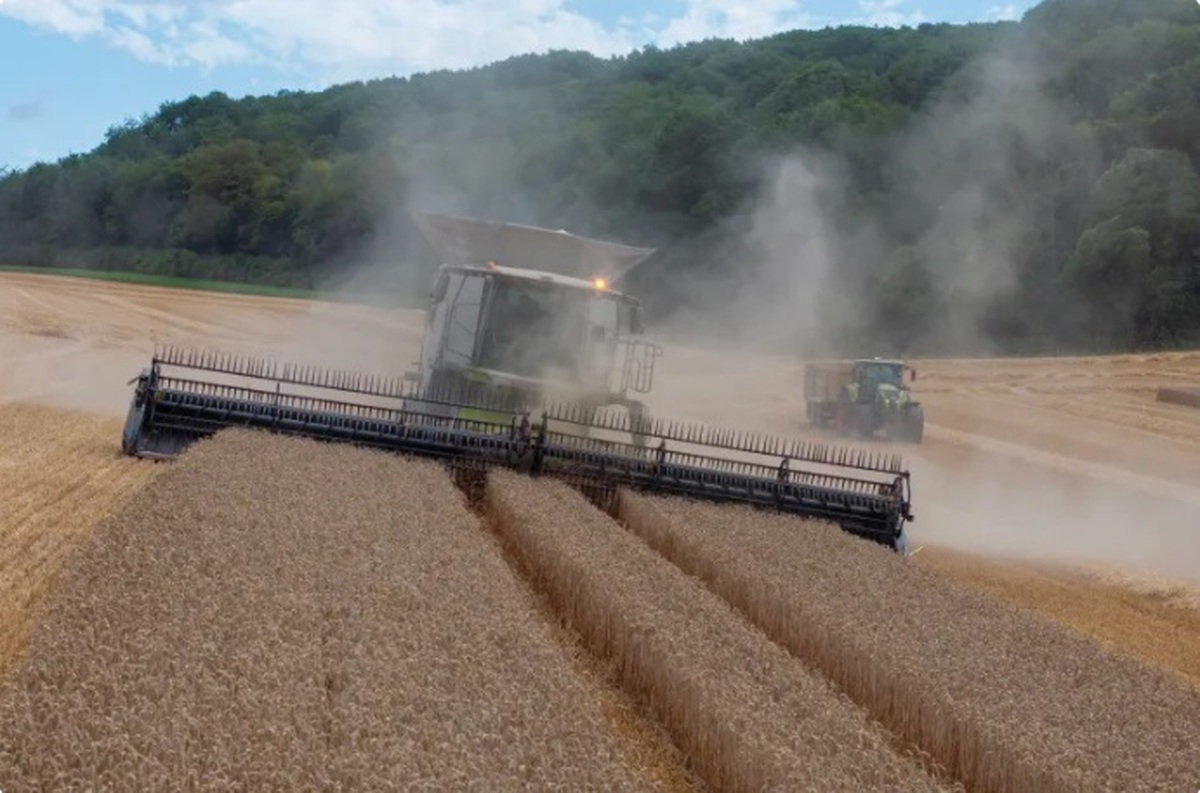
بازار جهانی تحت تأثیر قرار گرفته است زیرا روسیه و اوکراین نه تنها تولیدکنندگان بزرگ، بلکه تأمینکنندگان محوری بازارهای نزدیک در خاورمیانه ، شمال آفریقا و بخشهایی از آسیا و آفریقا هستند.
به گزارش جماران، بازار جهانی گندم در حال حاضر با بحران کمبود غلات به طور کامل مواجه نیست، بلکه با بحران دسترسی، تجارت و حمل و نقل مواجه است. تولید جهانی هنوز در سطوح بالای تاریخی است، اما اختلال در برخی از جریانهای دریای سیاه ، افزایش خطرات برای کشتیرانی و بیمه و هجوم خریداران به منابع جایگزین، همگی عواملی هستند که هزینه رساندن گندم به کشورهای واردکننده را افزایش دادهاند.
سازمان خواربار و کشاورزی ملل متحد ( فائو ) انتظار دارد تولید جهانی گندم در سال ۲۰۲۶ به حدود ۸۱۰.۷ میلیون تن برسد که دومین محصول بزرگ ثبت شده پس از سطح سال ۲۰۲۵ است. در مقابل، وزارت کشاورزی ایالات متحده تولید جهانی برای فصل ۲۰۲۶/۲۰۲۷ را حدود ۸۲۲.۴ میلیون تن تخمین زده است.
تفاوت بین این دو رقم نشاندهندهی تناقض نیست، بلکه نشاندهندهی تفاوت در زمان بهروزرسانیها، روشها و سالهای بازاریابی مورد استفاده در هر پایگاه داده است.
اما اگر توانایی تولیدکنندگان برای بارگیری و حمل و نقل کاهش یابد، برداشت فراوان به تنهایی برای آرام کردن بازار کافی نیست. طبق دادههای کپلر، شرکتی که متخصص نظارت بر تجارت کالا و حمل و نقل دریایی است، بنادر روسیه و اوکراین ۳۰ درصد از صادرات گندم جهان را مدیریت میکنند، در حالی که حملات و خطرات دریایی عملیات بارگیری در بنادر اصلی را متوقف یا کاهش داده و تقاضا برای گندم استرالیا، کانادا، اروپا و آرژانتین را افزایش داده است.
بین فراوانی و هزینههای حمل و نقل
شاخصهای قیمت در ابتدای سپتامبر گذشته، میزان تغییر در بازار را نشان دادند، زیرا قیمت گندم معیار استرالیا در اول سپتامبر به حدود 301 دلار در هر تن به صورت تحویل در کشتی از کوئینانا (استرالیای غربی) رسید که از زمان تشدید حملات به زیرساختها و کشتیرانی در دریای سیاه در 6 ژوئیه، 35 دلار افزایش یافته است.
قیمت گندم ممتاز استرالیایی به حدود ۳۱۲ دلار در هر تن رسید، در حالی که قیمت گندم کانادایی با پروتئین بالا (۱۳.۵٪) در ونکوور کانادا به ۳۳۱.۳۴ دلار در هر تن رسید.
گندم استرالیا و کانادا از نظر کیفیت و میزان پروتئین با گندم دریای سیاه متفاوت است، بنابراین تفاوت قیمتها منعکسکننده ترکیبی از عوامل مبدا، کیفیت و هزینههای حمل و نقل است، نه یک قیمت جهانی یکسان.
دادههای وزارت کشاورزی ایالات متحده در ماه سپتامبر نشان میدهد که پیشنهادهای صادراتی از سوی صادرکنندگان اصلی گندم افزایش یافته است، به استثنای روسیه که پیشنهادهایش به دلیل انباشت عرضه و دشوار شدن صادرات کاهش یافته است.
ازدحام در بندرها
بازار جهانی تحت تأثیر قرار گرفته است زیرا روسیه و اوکراین نه تنها تولیدکنندگان بزرگ، بلکه تأمینکنندگان محوری بازارهای نزدیک در خاورمیانه ، شمال آفریقا و بخشهایی از آسیا و آفریقا هستند.
در اوکراین، عملیات بارگیری در بنادر اودسا، چورنومورسک و پودنه به دلیل خطرات امنیتی محدود یا متوقف شدهاند، در حالی که بنادر رودخانه دانوب و مسیرهای زمینی از طریق رومانی از نظر ظرفیت، سرعت و هزینه نمیتوانند جایگزین بنادر آبهای عمیق شوند.
کپلر تخمین میزند که ذخایر اوکراین با رسیدن برداشت جدید از 6 میلیون تن فراتر رفته است، در حالی که ظرفیت مسیرهای جایگزین همچنان محدود است.
در مورد روسیه، بنادر و تأسیسات کلیدی، از جمله تامان و قفقاز، آسیب دیدند و نووروسیسک و تواپسه در جریان صادرات اهمیت بیشتری یافتند.
کپلر تخمین میزند که ظرفیت صادرات موجود روسیه، به استثنای قفقاز، حدود ۲ تا ۲.۵ میلیون تن در ماه است، در حالی که اگر تأسیسات دریای آزوف با ظرفیت کامل فعالیت کنند، محدودیت حدود ۴ میلیون تن است.
مسکو پیش از این شروع به تغییر مسیر برخی از محمولهها به بنادر بالتیک و قطب شمال ، از جمله اوست-لوگا و مورمانسک، کرده و پایانههایی را که در ابتدا برای کود، زغال سنگ و سایر کالاها در نظر گرفته شده بودند، برای دریافت غلات تطبیق داده است.
اما این جایگزینها به سرعت ظرفیت بنادر جنوبی این کشور را جبران نمیکنند، زیرا رویترز نشان میدهد که ظرفیت فعلی بنادر غلات روسیه در دریای بالتیک بین ۲ تا ۷ میلیون تن در سال است، در حالی که این رقم در بنادر جنوبی بیش از ۶۰ میلیون تن است.
فراوانی نسبی و انعطافپذیری کمتر
موجودی و تولید جهانی همچنان عوامل کلیدی کاهشدهنده هستند، بنابراین هنوز هیچ نشانهای از بحران کمبود جهانی تمامعیار وجود ندارد. با این حال، بازار کمتر قادر به جذب شوکها شده است زیرا اختلال در یک بازار صادراتی بزرگ، خریداران را به یکباره به سمت منابع جایگزین سوق میدهد و فشار بر ظرفیت بنادر، کشتیها و راهآهن را افزایش میدهد.
وزارت کشاورزی ایالات متحده پیشبینی میکند که تجارت جهانی گندم در سالهای ۲۰۲۶/۲۰۲۷ تقریباً به ۲۱۳.۲ میلیون تن خواهد رسید که نسبت به ۲۲۶.۶ میلیون تن در سالهای ۲۰۲۵/۲۰۲۶ کاهش یافته است، که نشان دهنده کاهش توانایی جابجایی محمولهها است، نه صرفاً تغییر در تولید.
بنابراین، خطر اصلی این نیست که گندم در سطح جهان تمام شود، بلکه این است که گندم موجود گرانتر، دسترسی به آن کندتر و تأمین مالی آن برای کشورها و شرکتهایی که به واردات متکی هستند، دشوارتر خواهد شد.
از بورس تا نانواییها
افزایش قیمت گندم در بورسهای جهانی به طور خودکار و متناسب در قیمت نان محلی منعکس نمیشود. زنجیرهای طولانی از رویدادها بین قیمت بینالمللی و قیمت مصرفکننده وجود دارد، از جمله:
-قیمت گندم صادراتی
-هزینههای حمل و نقل و بیمه.
-قیمت دلار و هزینههای تأمین مالی.
-هزینههای بندری، انبارداری و حمل و نقل داخلی.
-آسیاب، بسته بندی و توزیع.
-سیاستهای یارانهای دولت، مالیاتها و سود نانواییها.
در کشورهایی که به نان یارانه میدهند، تأثیر آن ابتدا در بودجه عمومی و نیازهای ارزی ظاهر میشود، قبل از اینکه در قیمت یک قرص نان ظاهر شود. در اقتصادهایی با ارزهای ضعیفتر یا حمایت کمتر دولت، شوک ممکن است سریعتر به قیمت آرد، محصولات پختهشده و غذاهای فرآوریشده سرایت کند.
بیشترین آسیب دیده
فراوانی جهانی گندم به این معنی نیست که تأثیر افزایش قیمتها به طور مساوی بین کشورها توزیع میشود. کشورهای واردکننده هزینه بیشتری برای تأمین نان و آرد میپردازند، اما کشورهای تولیدکننده و صادرکننده نیز ممکن است در صورت محبوس شدن گندم در سیلوها یا اختلال در بنادر و سقوط قیمتهای محلی به دست آمده توسط کشاورزان، آسیب ببینند.
اینها ۱۰ کشور صادرکننده و واردکننده گندم هستند که بیشترین تأثیر را از شرایط فعلی بازار پذیرفتهاند:
۱- روسیه: قیمت بالا به معنای دستاورد داخلی نیست
روسیه همچنان بزرگترین صادرکننده گندم جهان است، اما با یک تناقض آشکار روبروست: وقتی بنادر مختل میشوند و غلات در داخل انباشته میشوند، قیمتهای بینالمللی بالاتر لزوماً به درآمد بیشتر برای کشاورزان و بازرگانان منجر نمیشود.
وزارت کشاورزی ایالات متحده (USDA) پیشبینی میکند که صادرات روسیه در سالهای ۲۰۲۶/۲۰۲۷ به حدود ۴۳ میلیون تن خواهد رسید، در حالی که این رقم در برآورد سالهای ۲۰۲۵/۲۰۲۶، ۴۶ میلیون تن بود. این وزارتخانه همچنین پیشبینی خود از تولید داخلی روسیه را به ۸۸ میلیون تن کاهش داده است که نسبت به پیشبینی قبلی آن که ۸۸.۵ میلیون تن بود، کاهش یافته است.
روسیه از شکاف فزاینده بین قیمتی که واردکننده در خارج از کشور میپردازد و قیمتی که تولیدکننده ممکن است در داخل کشور در صورت تضعیف بازارهای صادراتی دریافت کند، آسیب میبیند.
۲- اوکراین: محصولات کشاورزی بهتر اما صادرات دشوارتر
وزارت کشاورزی ایالات متحده تخمین میزند که تولید گندم اوکراین در سال ۲۰۲۶/۲۰۲۷ تقریباً به ۲۶ میلیون تن خواهد رسید، در حالی که این رقم در فصل قبل ۲۴.۱ میلیون تن بوده است.
اما صادرات پیشبینیشده تنها ۱۲.۵ میلیون تن است که نسبت به ۱۴.۱ میلیون تن در سالهای ۲۰۲۵/۲۰۲۶ و ۱۳.۵ میلیون تن در تخمین آگوست گذشته کاهش یافته است.
مشکل این است که اگرچه جایگزینهای زمینی، تنگه دانوب و بنادر رومانی میتوانند ازدحام را کاهش دهند، اما نمیتوانند از نظر ظرفیت بار و سرعت، جایگزین بنادر آبهای عمیق شوند. بنابراین، محصولات اوکراینی ممکن است با وجود افزایش قیمتهای بینالمللی، با قیمتهای داخلی پایینتر و هزینههای حمل و نقل بالاتر مواجه شوند.
۳- مصر: صورتحساب سنگین و حساسیت بالا روی نان
وزارت کشاورزی ایالات متحده انتظار دارد واردات گندم مصر در سال ۲۰۲۶/۲۰۲۷ به حدود ۱۲ میلیون تن برسد، در حالی که این رقم در فصل قبل ۱۵.۲ میلیون تن بوده است.
انتظار میرود تولید داخلی در فصل زراعی ۲۰۲۶/۲۰۲۷ به ۱۰ میلیون تن برسد، در حالی که میزان مصرف حدود ۲۰.۷ میلیون تن تخمین زده میشود.
با وجود بهبود تولید داخلی، مصر به دلیل حجم مصرف و برنامه نان یارانهای، همچنان نسبت به نوسانات حمل و نقل و قیمت بسیار حساس است.
بنابراین، با فرض ۵۰ دلار هزینه اضافی به ازای هر تن برای تمام واردات، تقریباً معادل ۶۰۰ میلیون دلار هزینه بیشتر بدون احتساب تغییرات در مقادیر، حمل و نقل یا بیمه خواهد بود.
۴- اندونزی: بزرگترین واردکننده
اندونزی در دادههای سالهای ۲۰۲۶/۲۰۲۷ با واردات پیشبینیشده ۱۲.۵ میلیون تن، در صدر فهرست واردکنندگان گندم قرار دارد و برای تأمین نیازهای بخش آرد، نانوایی، پاستا و غذاهای فرآوریشده به واردات متکی است.
از آنجایی که خریداران آسیایی برای محمولههای کوتاهمدت به گندم استرالیا روی میآورند، قیمتهای مبدا و ظرفیت بندر استرالیا به عامل مستقیمی در هزینه تأمین گندم اندونزی تبدیل میشود.
افزایش فرضی ۳۵ دلار در هر تن، اگر برای کل مقدار اعمال شود، تقریباً معادل ۴۳۷.۵ میلیون دلار اضافی قبل از هزینه حمل و نقل و بیمه خواهد بود.
۵- الجزایر: بازاری بزرگ اما با پتانسیل بالاتر
وزارت کشاورزی ایالات متحده انتظار دارد واردات الجزایر در سال مالی 2026/2027 به 8.3 میلیون تن برسد، این در حالی است که پیش از این به دلیل ذخایر بالا، تخمین خود را از 8.5 میلیون تن کاهش داده بود.
قدرت خرید، سیستم واردات متمرکز و تنوع در مبدا، شوک موجود در بازار الجزایر را در مقایسه با کشورهای شکنندهتر کاهش میدهد، اما اندازه بزرگ بازار به این معنی است که هرگونه افزایش قیمت، تأثیر مالی آشکاری دارد.
افزایش فرضی ۵۰ دلار در هر تن به معنای ۴۱۵ میلیون دلار اضافی در صورتحساب واردات خواهد بود.
۶- بنگلادش: حساسیت بالا
وزارت کشاورزی ایالات متحده انتظار دارد بنگلادش حدود ۷ میلیون تن گندم وارد کند و با توجه به اینکه مصرف مواد غذایی به برنج و گندم وابسته است، افزایش قیمت گندم میتواند به آرد، نان و غذاهای فرآوری شده نیز سرایت کند، به خصوص زمانی که هزینههای حمل و نقل و جایگزینها همزمان افزایش مییابد.
از نظر محاسبات، افزایش ۵۰ دلاری در هر تن، تقریباً معادل ۳۵۰ میلیون دلار افزایش در هزینه واردات سالانه، قبل از سایر عوامل تجاری و مالی است.
۷- نیجریه: شوک با نرخ ارز تشدید میشود
پیشبینی میشود واردات گندم نیجریه ۶.۲ میلیون تن باشد و هزینه گندم در آنجا به قیمت مبدا محدود نمیشود، بلکه شامل تأمین مالی به دلار، حمل و نقل به غرب آفریقا، نوسانات ارزی و هزینه حمل و نقل داخلی به بازارها و مناطق مصرف نیز میشود.
افزایش فرضی ۵۰ دلار در هر تن، ارزش واردات را حدود ۳۱۰ میلیون دلار افزایش میدهد، البته بدون احتساب هزینههای حمل و نقل، بیمه و نرخ ارز.
۸- ترکیه: واردکننده و در عین حال صادرکننده
ترکیه با بقیه کشورهای این فهرست متفاوت است، زیرا تولیدکننده و واردکننده مهم گندم و مرکز منطقهای آسیاب غلات و صادرات مجدد آرد و محصولات آن است.
وزارت کشاورزی ایالات متحده پیشبینی میکند که ترکیه در سالهای ۲۰۲۶/۲۰۲۷، ۲۲.۵ میلیون تن تولید، ۵ میلیون تن واردات و ۶ میلیون تن صادرات خواهد داشت.
بنابراین، خطر در افزایش هزینه گندم برای کارخانهها و کاهش انعطافپذیری جریانهای دریای سیاه نهفته است که ممکن است بر رقابتپذیری صادرات آرد فشار وارد کند، حتی اگر برداشت داخلی فراوان بخشی از این تأثیر را کاهش دهد.
۹- یمن: کوچکتر اما شکنندهتر
پیشبینی میشود واردات گندم یمن ۴.۱۵ میلیون تن باشد، مقداری که ممکن است در مقایسه با مصر یا اندونزی زیاد به نظر نرسد، اما تأثیر این شوک به دلیل قدرت خرید ضعیف، مشکلات تأمین مالی و حمل و نقل داخلی و وابستگی گسترده به واردات و کمکهای غذایی بیشتر است.
خطر در یمن تنها با ارزش صورتحساب واردات سنجیده نمیشود، بلکه با سرعت انتقال هزینه افزایش یافته به خانوادهها و برنامههای امدادی سنجیده میشود. گزارش مشترک فائو و برنامه جهانی غذا، یمن را در میان خطرناکترین نقاط گرسنگی در سال ۲۰۲۶ طبقهبندی میکند.
۱۰- سودان: افزایش قیمتها در سایه بحران جاری
وزارت کشاورزی ایالات متحده انتظار دارد سودان حدود ۲.۸ میلیون تن واردات داشته باشد، اما درگیریها، اختلالات بازار و حمل و نقل، کاهش قدرت خرید، کاهش نرخ ارز پوند سودان و دشواری دسترسی به کمکهای مالی، هرگونه افزایش در هزینههای غلات را از نظر اجتماعی مخربتر از تأثیر آن بر اقتصادهای باثباتتر میکند.
برآوردهای سازمان ملل نشان میدهد که حدود ۱۹.۵ میلیون نفر در سودان در سال ۲۰۲۶ با بحران یا سطوح بدتری از ناامنی غذایی حاد مواجه خواهند شد ، به این معنی که شوکهای قیمتی و حمل و نقل میتواند فراتر از تأثیر تجاری خود، به یک بحران دسترسی به غذا تبدیل شود.
آیا این وضع برنده ای هم دارد؟
کانادا ، استرالیا و آرژانتین، به همراه برخی از تأمینکنندگان اروپایی، ممکن است از تغییر تقاضا به کشورهای مبدا خود و افزایش قیمتها بهرهمند شوند.
اما این سودها خودکار یا نامحدود نیستند، زیرا ظرفیت بنادر، راهآهن و کشتیها ممکن است به نوبه خود به یک تنگنا تبدیل شود و قیمتهای بالا قدرت خرید برخی از واردکنندگان را کاهش میدهد.
بنابراین، مشکل فعلی این نیست که گندم از بازار جهانی ناپدید شده است، بلکه بخش قابل توجهی از گندم موجود از نظر حمل و نقل، بیمه و تأمین مالی در محاصره قرار گرفته یا گرانتر شده است. بازار همچنان قادر به جبران از منابع دیگر است، اما این جبران با همان قیمت یا با همان سرعت انجام نمیشود.
مشاهده خبر در جماران