
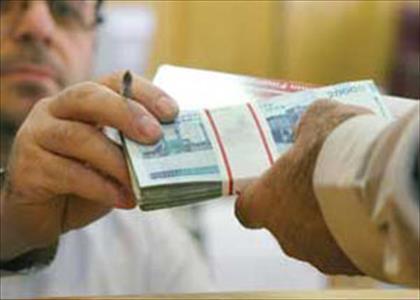
اجرای هر طرحی و هر پروژه ای افتها ومشکلات خاص خود را دارد، بنابر این وقتی ما تصمیم میگیریم که درامدهای کشور را ازنفت کاسته وبه سمت سایر موارد حرکت کنیم باید درنظر داشته باشیم که مشکلات متعددی پیش روخواهیم داشت.
تا امروز شیر نفت باز میشد وبدون هیچ دردسری پولش به خزانه میرسیده و پس ازآن بزرگترین مشکل بر سرتقسیم ان میان سازمانها و ادارات دولتی بوده که هرکدام بیشتر از دیگری توقع داشته اند، هرچند که این روزها همین فروش نفت هم بخاطر تحریمهای ظالمانه غرب با مشکلات زیادی مواجه شده وشاید همین مشکلات فراوان بود که مسوولان را به اندیشه درامدی غیر از نفت برد راهی که کشورهای بدون نفت وحتی کشورهای توسعه یافته دارای ذخایر نفت رفتندو به نتیجه هم رسیدند.
اما درکشوری که سالها این پول نفت بوده که صرف همه چیز میشد کار دشوار است انهم نه اندک که خیلی دشوار است .یکی از این راهها توسعه صادرات است ، حال این صادرات میتواند شامل هرچیزی شود از پسته وزعفران گرفته تا قطعات یدکی وخدمات فنی ومهندسی و ... هر چیزی که فکرش رابکنید ، راهی که کشورهای جنوب شرق اسیا سالها قبل رفتند واکنون نتیجه انرا به خوبی احساس میکنند.
کشوری کوچک مانند کره جنوبی که حتی یک دهم منابع ایران را هم ندارد سالانه بیش از ده برابر کشورمان صادرات دارد وهمین رونق اقتصاد کشور بهترین منبع کسب درامد دولت برای تامین مخارج کشور، این درحالی است که درکشورما زمانی درامد مالیاتی مطرح میشود که تولید عملا در رکود و کسادی به سر میبرد، این درحالی است که بخش دلالی که سودهای میلیاردی و یک شبه کسب میکند نیز از دسترس سازمان امور مالیاتی خارج است و این تنها کارمندان هستند که باید بار مالیات را بردوش بکشند و بازهم به چرخه ای میرسیم که درکشور مامعیوب تر از تمام دنیا شکل گرفته است.
اما درمورد بخش تولید و کسبه نیز نباید یکجانبه به قضاوت پرداخت ، بخش خصوصی در کشور ما بنا بر یک سنت غلط ودیرینه گریز از مالیات و بیمه را افتخار محسوب میکرده و یکی از موارد مباهات بازاریان وکارخانه داران میزان پرداخت کمتر مالیات بوده است وهمین است که مثلا یک طلا فروش درسال تنها 90هزار تومان مالیات میدهد ،کسی که این روزها تنها درجریان یک تعویض ساده کوچکترین مصنوعات طلایی بیش از این رقم نصیبش میشود.
و اینها دیگر برمیگردد به ضعف سازمان امور مالیاتی که توان رسیدگی درست و دقیق به درامدبسیاری از اصناف و کسبه وتولید کنندگان را ندارد ووقتی هم که قرار باشد میزان واقعی را دریافت کند پای اعتراض و اعتصاب به میان میاید و البته هنگامی هم که رقم مالیات بالا برود باید منتظر برخی مشکلات دیگر بود.مشکلاتی که باعث میشود نفوذ در کارمندان سازمان امور مالیاتی به صرفه تر باشد یا رقمهای چشمگیر ممکن است هر کارمندی را وسوسه کند.
شاید اکنون زمان ان رسیده که راههای این قبیل سو استفاده ها را با کمک از سیستمها و مکانیزمها بست .
***مودیان مالیاتی و تقاضای وجوه نامشروع
درهمین راستا یک عضو کمیسیون اجتماعی مجلس٬ گفت:با افزایش بی رویه و حتی چندین برابر شدن مالیاتها دست بعضی از ممیزین باز شد تا با مراجعه به مؤدیان به بهانه اخذ تخفیف مالیاتی از ادارات مالیاتی، تقاضای وجوه نامشروع کنند و این مسئله بدبینی و نارضایتی مردم را دامن زده و عدهای سود جو منافع کلانی را به جیب می زنند.
مجتبی رحماندوست ٬ گفت: علت خلف وعده وزارت امور اقتصادی و دارایی برای تسویه مالیات های سال 90 ٬افزایش بیش از 16 درصد در تهران و 12درصد در شهرستانها٬ پر نکردن اظهارنامه ها توسط کافینت های دارایی و جریمه آنها توسط وزارتخانه٬ نارضایتی در میان مردم و متوسل شدن برخی از ممیزین به روشهای ناصحیح، نامشروع و کاذب برای کاستن مالیاتهای مردم چیست؟
نماینده مردم تهران٬ ری٬ شمیرانات و اسلامشهر در مجلس شورای اسلامی٬با یادآوری شکایات متعدد مردم از وزارت اقتصاد و دارایی دارند مبنی بر اینکه در سال مالی 91 وزارت دارایی به مؤدیان اعلام کرده که مبنای مالیات شما برابر با بخشنامه آن وزارتخانه برای مراکز استانها افزایش 16 درصد و برای سایر شهرها12 درصد محاسبه(یعنی اضافه به مالیات سال 90) میشود٬ تصریح کرد: بعد از دریافت اظهارنامهها٬ وجه مالیات نقدی و چک های مردم پس از وصول شدن چکها، وزارت دارایی به بهانه اینکه شما جدول شماره 8 اظهارنامه را تکمیل نکردید، خلف وعده و همه را از توافق خارج کرد.
این نماینده مردم در مجلس نهم٬ گفت: متاسفانه کافینتهای تحت پوشش وزارت دارایی بسیاری از اظهارنامهها را صفر می زدند و با مراجعه به ممیز مالیاتی نیز مردم را تشویق به صفر می کرده است.
وی افزود: مشکل اساسی مؤدیان با مسئولین و ممیزین دارایی می باشد که هرکدام به سلیقه خود عمل می کنند و مردم را به بی راهه می کشانند.
رحماندوست گفت: ازدحام مردم جهت اظهارنامه گرفتن٬ مهلت کم و مراکز معدودی که انجام این وظیفه را دارند، باعث مشکلاتی شده و فرم ها بدون اطلاعات اساسی رد می شود که این امر جریمه مؤدیان مالیاتی را به دنبال دارد.
وی با بیان اینکه افزایش بسیار زیاد و حتی چندین برابر مالیات به بهانه های نامتعارف و غیر قابل قبول، باعث ناراحتی و بدبینی مردم به نظام مقدس جمهوری اسلامی شده است٬ تصریح کرد: حضور در صف های ادارات مالیاتی و استماع اظهارات مؤدیان، گواه این مدعاست و متاسفانه ناسزاگویی مؤدیان مالیاتی، دستاورد عملکرد جدید سازمان نظام مالیاتی کشور است.
این نماینده مردم در مجلس نهم در گفت وگو با خانه ملت ٬ افزود: با افزایش بی رویه و حتی چندین برابر شدن مالیاتها دست بعضی از ممیزین باز شد تا با مراجعه به مؤدیان به بهانه اخذ تخفیف مالیاتی از ادارات ، تقاضای وجوه نامشروع کنند و این مسئله بدبینی و نارضایتی مردم را دامن زده و عدهای سود جو منافع کلانی را به جیب می زنند.
عضو کمیسیون اجتماعی مجلس شورای اسلامی٬ یادآور شد: حسب اظهارات بسیاری از مؤدیان اینان کسانی را به عنوان دلال خود به بازار روانه کرده و برای خود وجه جمع آوری می کند که در این امر بسیار موفق شده اند و در عمل به ناراضی تراشی مضاعف نسبت به نظام اقدام کرده اند.
گفتنی است؛ مجتبی رحماندوست سوال یاد شده را در حال حاضر تقدیم هیات رئیسه مجلس برای طرح در کمیسیون اجتماعی و پس از آن پاسخگویی وزیر طبق روال کرده است.
*** طرح جامع سد راه سوء استفاده
درعین حال یک عضو کمیسیون اقتصادی مجلس درباره مشکلات موجود در زمینه اخذ مالیات بر درآمد، گفت: اجرای کامل طرح جامع مالیاتی به مشکلاتی مانند تکمیل نادرست اظهارنامه های مالیاتی از سوی کافی نت ها و سوء استفاه های احتمالی مالی برخی از ممیزهای مالیاتی پایان می دهد.
ناصر عاشوری قلعه رودخانی درباره مشکلات موجود در زمینه اخذ مالیات در کشور، گفت: رابطه مستقیم بین مودی مالیاتی با ممیزین یکی از دلایل مهم در بروز مشکلات اخذ مالیات است.
نماینده مردم فومن و شفت در مجلس شورای اسلامی، ادامه داد: در حال حاضر مشکلات عمده ای در تکمیل اظهارنامههای مالیاتی از سوی کافی نت ها وجود دارد، بطور مثال زمان در نظر گرفته شده برای تکمیل این فرم ها ازسوی مودیان محدود است.
این نماینده مردم در مجلس نهم افزود: در صورت اجرای کامل طرح جامع سازمان مالیاتی بسیاری از مشکلات کنونی که در زمینه اخذ مالیات وجود دارد، رفع می شود البته در حال حاضر بخش عمده ای از این طرح اجرایی شده و اطلاعات مالی بسیاری از مودیان مالیاتی در اختیار سازمان امور مالیاتی قرار گرفته است.
عاشوری قلعه رودخانی ادامه داد: برای اجرای کامل طرح جامع مالیاتی نیاز به سخت افزارها و امکاناتی است که البته برای اتکا کشور به درآمدهای مالیاتی باید این مسائل جزئی حل شود.
وی تصریح کرد: باید فرهنگ پرداخت مالیات در جامعه نهادینه شود، بطوریکه دیگر شرکت، صنف و نهادی به دنبال فرار از پرداخت یا کاهش مالیات قانونی نباشد.
عضو کمیسیون اقتصادی مجلس، با تاکید بر ضرورت آموزش در زمینه اخذ و محاسبه مالیات صحیح، گفت: یکی از مزایا اجرای کامل طرح جامع مالیاتی این است که در سیستم های اطلاعاتی تمام دارایی ها و درآمدهای افراد بصورت شفاف قابل شناسایی بوده، بنابراین مالیات بر درآمد ها به راحتی شناسایی و وصول می شود.
***یک توضیح مختصر
اجرای قوانین مالیات های مستقیم از لحاظ رسیدگی و تشخیص درآمد و مالیات مؤدیان مربوطه (اعم از این که مؤدی موظف به تسلیم اظهارنامه بوده یا نباشد) از وظایف ممیزان مالیات است.
کمکممیزان مالیات و بر طبق تعلیمات آنها وظایف محوله را اجرا می کنند و از جهت تشخیص درآمد و مالیات مسئول اقدامات خود در حدود وظایف و ارجاعات محوله هستند و به هر حال مسئولیت کمکممیزان رافع مسئولیت قانونی ممیزان مالیات نخواهد بود. ممیزان مالیات باید مندرجات اظهارنامههای تسلیمی مؤدیان را به دقت رسیدگی کرده و در صورتی که ایرادی بر آن وارد نباشد قبولی خود را ظهر اظهارنامه مربوطه اعلام کنند.
تسلیم اظهارنامه از طرف مؤدی در خارج از مواعد مقرر قانونی مانع رسیدگی اظهارنامه به وسیله ممیزان مالیات نیست اما جریمه مقررقانونی بایستی از آن مؤدی وصول شود.
قبولی ممیزان مالیات در حدود فعالیت های مندرج در اظهارنامه مؤثر است بنا بر این در کلیه مواردی که یک یا تمام فعالیت مؤدی کتمان شده باشد ممیزان مالیات موظف به تشخیص درآمد و مطالبه مالیات متعلق به آن خواهند بود و چنانچه ظرف مدت پنج سال از تاریخ سررسید مالیات هرسال متعلقه مطالبه نشود مالیات مزبور مشمول مرور زمان خواهد شد و دیگر قابل مطالبه نخواهد بود.
ممیزین مالیات میتوانند به ترازنامه یا حساب سود و زیان یا دفاتر یا صورتحساب و به طور کلی اظهارنامه مؤدی را به انجمن حسابداران قسمخورده موضوع ماده 33 قانون مالیات بر درآمد مصوب 1335 و آییننامه مربوطه مصوب 40.5.26 ارجاع کنند و در این صورت و همچنین درمواردی که مؤدی خود به انجمن مزبور مراجعه کرد نسبت به نتیجه رسیدگی حسابدار قسمخورده و انجمن برابر مقررات مزبور رفتار خواهند کرد.
ممیزان مالیات برای رسیدگی به اظهارنامه با تشخیص هر گونه درآمد مؤدی باید به کلیه دفاتر و اسناد و مدارک مربوطه مراجعه و رسیدگیکنند و مؤدی مالیات مکلف به ارائه و تسلیم آن به ممیزان مالیات است و گرنه بعدها به نفع مؤدی در امور مالیاتی قابل استناد نخواهد بود.
ممیزان مالیات در صورتی که دفاتر یا مدارک مؤدی را در دفتر کار مؤدی یا محل دیگری مشاهده کنند باید آنها را برای رسیدگی به حوزهمالیاتی برده و پس از رفع نیاز باز گردانند.
ممیزین مالیات باید ضمن مراجعه و رسیدگی به اظهارنامه و دفاتر مؤدیان از جریان فعالیت عمده آنها با هم یکدیگر را مطلع و چه بدینوسیله و چه به وسایل دیگر از دفاتر و اسناد سایر مؤدیان برای تشخیص درآمد مؤدی مربوطه استفاده کنند.
اشخاص ثالث در مواردی که به خاطر اعمال حقوقی آنها یا مؤدی، درآمدی عاید مؤدی شده که سند مربوط به آن درآمد نزد آنها باشد مکلف هستند با مراجعه و مطالبه ممیزان مالیات آن دفاتر و همچنین اصل و یا رونوشت اسناد مربوطه را در اختیار ممیزان مالیات بگذارند والا چنانچه دراثر کوتاهی آنها زیانی متوجه دولت شود علاوه بر این که مسئول جبران زیان وارده به دولت خواهند بود به جریمهای معادل یک دهم اصل مالیاتمربوط به آن درآمد محکوم خواهند شد. مرجع ثبوت زیان و در صدور حکم بر طبق مفاد این ماده مراجع صالحه قضایی است.
ممیزان و مودیان دولتی
ممیزان مالیات باید در موارد لزوم به طور کتبی یا حضوری از وزارتخانهها و شرکت ها و مؤسساتی که با سرمایه دولت اداره میشوند وشهرداری ها اطلاعات و اسناد لازم را در زمینه فعالیت و معاملات و درآمد مؤدی بخواهند و ادارات و مؤسسات یاد شده مکلفند هر گونه اطلاع و اصل و یا رونوشت تصدیق کننده اسناد مربوط را در اختیار ممیزین مالیات بگذارند.
در مواردی که لازم باشد در محل دیگری نیز تحقیق و یا اسناد و اطلاعاتی جمعآوری شود ممیزان مالیات باید آنها را از مقامات مربوطهمحلی بخواهند و مقامات مزبور مکلف به انجام آن خواهند بود.
در صورت موجود بودن اسناد مربوط در مؤسسات یاد شده و تسلیم نکردن آن در مواعدی که ممیزین مالیات به صورت کتبی تعیین می کنند چنانچه ثابت شود سند یا اطلاع مورد نظر مؤثر در تشخیص درآمد مؤدی و نتیجه عدم تسلیم به زیان دولت بوده است مسئول امر مشمول ماده 304 قانون آیین دادرسی مدنی است و از خدمت منفصل خواهد شد مگر این که مسئول امر ابراز آن را مخالف مصالح مملکت بداند که در این صورت بر حسب گزارشممیزان مالیات و موافقت وزیر دارایی از ابراز آن خودداری میشود لیکن ارائه اسناد و اطلاعاتی که نزد مقامات قضایی است و مقامات مزبور ارائه آن رامخالف مصالح مملکت میدانند منوط به موافقت وزیر دادگستری خواهد بود. ممیزین و برخورد با مودیان
هرگاه در حین ایفای وظیفه از طرف ممیزین مالیات نسبت به آنها مقاومتی بشود ممیز حق دارد از مأمورین انتظامی کمک بخواهد و مأموران یاد شده مکلف به کمک ممیز در حدود قوانین و مقررات جاری هستند.
ممیزین مالیات باید با کمال بیغرضی در جمعآوری اطلاعات و اسناد اقدام کرده و در کشف حقیقت بین آنچه حاکی از نفع یا ضرر مؤدیاست فرقی نگذارند.
ممیزین مالیات باید در ضمن جمعآوری اطلاعات و اسناد مؤدی موجب افشای مضمون آنچه مربوط به درآمد و مالیات نیست نشوند.
در مواردی که مؤدی قسمتی از فعالیتهای خود را در اظهارنامه قید نکرده و یا اظهارنامه ناقص یا اشتباه یا خلاف واقع باشد و به هر حالمورد قبول ممیزین مالیات نباشد و یا این که اساساً مؤدی اظهارنامه تسلیم نکرده باشد و همچنین در مواردی که مؤدی اصولاً موظف به تسلیم اظهارنامه نیست و مالیات متعلقه به خود را نپرداخته باشد به طور کلی در تمام مواردی که اداره دارایی به موجب قوانین و مقررات مالیاتی میبایست تمام یاقسمتی از درآمد و مالیات مؤدی را تشخیص دهد ممیزین مالیات موظف هستند در کلیه این موارد برای تشخیص درآمد و مالیات مؤدی براساس قوانین مالیاتی مربوط به هر دسته از مؤدیان اقدامات لازم را بر طبق مقررات این لایحه قانونی به عمل آورده و برگ تشخیص مالیاتی به عنوانمؤدی تهیه و تنظیم کنند.
ممیزین مالیات باید در اجرای ماده فوق برگ تشخیص مالیاتی را بر اساس مأخذ صحیح و متکی به دلایل و اسناد مثبته و اطلاعات کافی و بهنحوی تنظیم کنند که کلیه فعالیتهای مختلفه مؤدی و درآمدهای حاصل از آن جداگانه و بدون ابهام در آن قید و برای مؤدی روشن شود.
ممیزین مالیات ذیل برگ تشخیص را با نام کامل و سمت خود امضاء و به مهر اداره دارایی ممهور می کنند و مسئول مندرجات برگ تشخیص و نظریه خود از هر جهت خواهند بود.
اداره دارایی مکلف است برگ تشخیص مالیاتی را به مؤدی ابلاغ کند و انجام ابلاغ را در پرونده ثبت و به ممیز مربوطه نیز اطلاع دهد. ممیزین مالیات نیز میتوانند برگ تشخیص را به مؤدی حضوراً ابلاغ کنند.
برگ تشخیص مالیاتی که بر طبق مقررات این لایحه قانونی صادر میشود به جای پیشآگهی مالیاتی است.
روزنامه قدس