
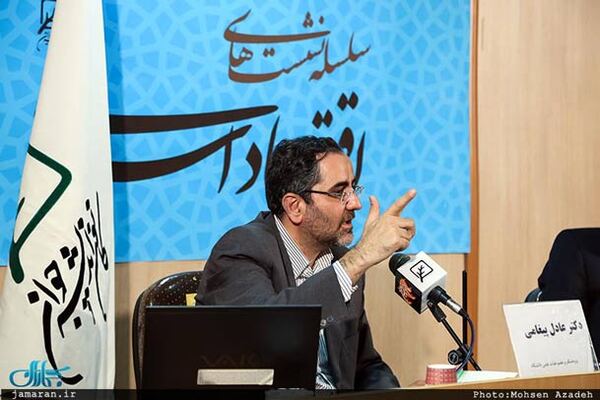
نشست «بانکداری اسلامی، از نظر تا عمل» روز گذشته -سه شنبه 10 شهریور- با سخنان دکتر عادل پیغامی، عضو هیأت علمی دانشگاه امام صادق (ع)، در کانون اندیشه جوان برگزار شد.
به گزارش خبرنگار پایگاه اطلاع رسانی و خبری جماران، عادل پیغامی در این نشست ضمن بیان اینکه برای صحبت کردن در مورد بانکداری اسلامی اول باید بانک را بشناسیم، اظهار کرد: فرض اول این است که کسانی که با بانک به عنوان یک نهادی که در غرب شکل گرفته موافقت با مخالفت می کنند، بانک را درست نمی شناسند. بانک نهادی است که در حوزه پول معنی می شود. بنابر این در این جایگاه پول به عنوان یک واسط لازم است.
عضو هیأت علمی دانشگاه امام صادق (ع) به تاریخچه استفاده از پول پرداخت و گفت: تمام تصمیماتی که زمان در آن مطرح بود احتیاج به یک نهاد واسطه داشت که تخصیص های بین زمانی را معنا بدهد. بنابر این بانک شکل گرفت.
وی همچنین با بیان تاریخچه ای از قبول و یا رد ربا در ادیان مختلف خاطر نشان کرد: همه ادیان باستان با ربا مخالفت کردند. این در حالی است که طبق تحقیقات انجام شده در باستان ربا یکی از ابزارهای تثبیت اقتصادی بوده است. یعنی هر جایی که اقتصاد با مشکل رو به رو می شده ربا را تحریم می کردند و بر عکس هر زمانی که اقتصاد به ثبات نزدیک می شده مقداری در زمینه ربا مسامحه می شده است.
این پژوهشگر اقتصاد اسلامی با تأکید بر اهمیت نهادهای واسط در نظام اقتصادی، تصریح کرد: وقتی بانک شکل گرفت که انقلاب صنعتی جدی شد و اقتصاد نیازمند به یک نهاد خلق کننده اعتبار بود. اولین بار در قرن هفدهم بانک های هلندی این کار را انجام دادند و به دلیل تزریق بیش از حد پول به بدنه اقتصاد، با شکست رو به رو شدند. به همین دلیل بعد از آن نیز هلندی ها نتوانستند جزو اقتصادهای برتر شوند. فرانسه در قرن هجدهم همین کار را کرد و زمین خورد. یعنی بیش از اندازه پول چاپ کردند.
وی افزود: بانک نهاد واسط بین پس اندازهای خرد و تولید نیست. 99 درصد تعریف ها این را می گویند که اشتباه است. ممکن است بانکی از این کارها هم انجام دهد، اما تعریف بانک یک جمله بیشتر نیست. بانک خالق اعتبار است.
پیغامی با طرح این سؤال که «آیا می شود خالق اعتبار نداشت؟» ادامه داد: کسی که اقتصاد و تاریخ اقتصاد خوانده باشد چنین حرفی به ذهنش نمی رسد. چون مردم می خواهند مبادله کنند، نمی شود بانک خلق اعتبار نکند.
وی در مورد ربا نیز گفت: از همان بدو تأسیس بانک در اروپا، نهادهای مذهبی به فکر احتمال وجود ربا افتادند. کلیسا این بهره های بانکی را ربا اعلام کرد. این قضیه تا زمانی که سعی شد بهره و ربا از هم متمایز شود، ادامه پیدا کرد. این امر در بانکداری اسلامی نیز شکل گرفت.
عضو هیأت علمی دانشگاه امام صادق (ع) این قضیه را ناشی از چند اشتباه در این زمینه از جمله همگن دیدن بانک ها دانست و ضمن بیان اینکه در اقتصاد پولی، پول مهم نیست بلکه اعتبار مهم است، گفت: بعد از همگن دیدن بانک ها، مشکل دوم بهره است. متأخرین فکر کردند بهره به هر شکلی که باشد بهره است، در حالی که ما انواع بهره داریم. به طور مثال همه می گویند بهره کشورهای غربی کم است و هیچ کس نمی گوید که این بهره منحای تورم است. یعنی در کشور خودمان نیز وقتی نرخ تورم را از این بهره کم کنیم رقمی مشابه همان کشورهای غربی و حتی پایین تر از آن حاصل می شود.
وی تأکید کرد: ما از بانک بدترین استفاده را می کنیم. هر بانکی که به نام توسعه ای راه انداختیم تبدیل به یک بانک تجاری شد. نمونه آن در بانک های کشور ما به وفور یافت می شود که بانک های تخصصی بودند، ولی اسمشان تخصصی است و در عمل تجاری هستند. تنها بانکی که تخصصی واقعی است بانک توسعه صادرات است. من به عنوان یک کارشناس امور اقتصادی در ایران بانک نمی بینم و یک سری بقالی پول می بینم.
پیغامی با انتقاد از اظهار نظرهای متفاوت و گاهی متناقض در مورد بانکداری گفت: هرکس به خودش اجازه می دهد در مورد بانک حرف بزند؛ که باعث شده پایه های بانکداری ما اشتباه شکل بگیرد. پول باید سهمش را ببرد و هیچ اشکالی ندارد. البته این امر قواعدی دارد. سهم عادلانه سرمایه در فرآیند تولید چقدر است؟ اگر این سهم به اندازه مشارکت باشد درست و حتی شرعی هم هست. اما باید توجه داشت که کارآیی نهایی سرمایه با بهره وری نهایی سرمایه فرق دارد. اگر نرخ بهره را مساوی کارآیی نهایی سرمایه ندانند اقتصاد کشور دچار مشکل می شود.
وی با بیان اینکه یا به اسم علم از روی فقه رد می شویم و یا به اسم فقه از روی علم رد می شویم، خاطر نشان کرد: قانون عملیات بانکداری بدون ربا بر اساس کتاب شهید صدر نوشته شده است. این قانون بانک را یک نهاد خرد می داند که پول را جا به جا می کند. باید در این بانک ها عقود اسلامی مثل مضاربه رعایت شود. اما اگر این عقود رعایت نشده و پول را به فرد غیر صحیح بدهند، باعث بالا رفتن بهره می شود. سیستمی که مخاطره اخلاقی داشته باشد به این افراد پول می دهد.
این پژوهشگر اقتصاد اسلامی بار دیگر تأکید کرد: بانک برای توسعه کشور لازم است؛ بانک های ما بانک نیستند. بانک می تواند پول خلق کند. اما مشکل بانک های کشور ما این است که پول خلق شده را درست مصرف نمی کنند. پولی که خرج می شود باید ایجاد مولدیت کند ولی در کشور ما برعکس است.
وی ادامه داد: آنچه روی کاغذ است مشروع اما آنچه استفاده می شود ناقص، ناکارآمد و نامشروع است. بنابر این مشکلات موجود در بانکداری کشورمان را به حساب اسلام و قانون نگذاریم. اشکالات موجود در قانون بانکداری باعث نشده است که بانک های ما به اینجا برسند. البته طراحان بانکداری اسلامی بانک را نمی شناسند و دانشگاهیانی که مقابل فقه ایستادند نیز بانک را نمی شناسند و این وسط رانتخوار سود می برد.
استاد دانشگاه امام صادق (ع) ضمن بیان اینکه در کشور ما اسم هرچیزی را خوب می آورند اما بد اجرا می کنند، تأکید کرد: قانون بانکداری بدون ربا خوب اما ناقص است. ما بانک های غربی شده نداریم؛ بانک های غربی زده داریم. باید از تجربه کشورهای دیگر در این زمینه استفاده کنیم تا بتوانبم نظام بانکداری کشورمان را اصلاح کنیم. اما با توجه به اینکه ما اصول بانکداری کشورمان را از اسلام گرفتیم، مدام باید آزمون و خطا کنیم تا به نظام اسلامی نیز نزدیکتر شویم.