
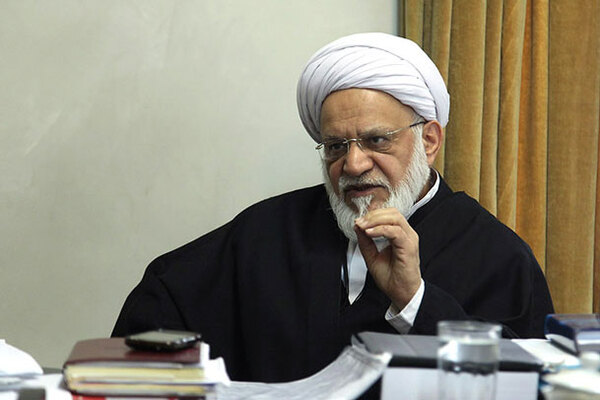
نماینده مردم تهران در مجلس شورای اسلامی علت رشد تعداد بانک ها و موسسات مالی و اعتباری را سود بالای آن ها می داند می گوید که تعداد شعب بانک ها در کشورمان به شدت رشد کرده است.
حجت الاسلام والمسلمین دکتر غلامرضا مصباحی مقدم، نماینده مردم تهران در مجلس شورای اسلامی و عضو مجمع تشخیص مصلحت نظام در گفت و گو با خبرنگار پایگاه خبری و اطلاع رسانی جماران درباره سود سپرده های بانکی اظهار کرد: در حال حاضر سیستم بانکداری کشور یک طرفه سود می کند؛ بدون اینکه بازدهی سرمایه در بانک ها و موسسات مالی و اعتباری، تابعی از بازدهی سرمایه در بازار کالا و خدمات باشد. سال گذشته بانک های کشور به طور میانگین 40 درصد سود کردند. البته این سود ،سود حسابدارى بود؛ چنین سودی در بازار کالا ها و خدمات، صنعت و معدن و کشاورزی به چشم نمی خورد. حال آن که بخش های کشاورزی و صنعت و معدن از بانک ها وام گرفتند. معنایش این است که توازن مناسبات پولی در مقابل بازار واقعی و تولید کالاها و خدمات بر هم خورده است. در حال حاضر این توازن میان بازار پولی و بازار کالاها و خدمات به نفع بازار پول برهم خورده است.
وی افزود: برای تولیدکنندگان با صرفه است که تولید را متوقف و پولشان را در سیستم بانکی سرمایه گذاری کنند. سیستم بانکی نیز این منابع را به سوی تولید هدایت نمی کند. چراکه برای تولید کنندگان با صرفه نیست. چگونه تولیدکننده بتواند سودی کسب کند که حدود 22 درصد به بانک ها و موسسات مالی و اعتباری سود دهد. اگر سودی برابر با 30 درصد کسب کنند، می تواند هزینه های بانک را متحمل شود که در کشورمان تولید چنین سودی را ندارد.
مصباحی مقدم علت رشد تعداد بانک ها و موسسات مالی و اعتباری را سود بالای آن ها دانست و گفت: در کشورمان هر نهادی اقدام به ایجاد بانک می کند. برای نمونه نیروهای مسلح، شهرداری ها هر کدامشان یک بانک ایجاد کردند. هر دستگاهی اگر اجازه داشته باشد، تمایل دارد که بانک ایجاد کند و حال آنکه وظیفه آن دستگاه ها ایجاد بانک نیست. بانک ها باید واسطه باشند. معنا و مفهومش این است که سود آورترین سرمایه گذاری ها، سرمایه گذاری در بانک است. تعداد شعب بانک ها به شدت رشد کرده است. در حال حاضر در شهر های بزرگ کشورمان، به طور فزاینده شاهد ایجاد شعب بانک ها و موسسات مالی و اعتباری هستیم. این اتفاق به آن معنا است که بانک با صرفه ترین فعالیت محسوب می شود.
عضو مجمع تشخیص مصلحت نظام ادامه داد: در کشوری که بانک باصرفه ترین باشد، تولید ضربه خورده است. ممکن است بعدها متوجه شویم. یقین بدانیم این روند، روندی است که به سقوط اقتصاد کشور می انجامد. سیاستگزاران اقتصادی کشورمان، وزیر اقتصاد، رئیس بانک مرکزی و مشاور اقتصادی رئیس جمهور باید دست به کار شوند و اندیشه ای دیگر را دنبال کنند. اندیشه ای که تولید را با صرفه تر از ذخیره سازی نقدینگی کند.
وی با تاکید بر اینکه سود نقدینگی باید کمتر از سود تولید باشد، گفت: نمی گوییم به ذخیره نقدینگی نباید سود تعلق بگیرد اما باید سودش از سود تولید کمتر باشد. به این معنا که در شرایطی که نرخ تورم رو به کاهش است باید نرخ سود سپرده های بانکی رو به کاهش باشد و متناسب با کاهش تورم کم شود. سود سپرده ها باید برابر با تورم به علاوه حداکثر دو درصد باشد. این مقدار سود برای سپرده گذار کافی خواهد بود. در چنین شرایطی سود برای فعالیت تولیدى باید برابر با تورم به علاوه 4 درصد باشد. در این حالت پول به جای اینکه به سمت بانک حرکت کند، به سوی تولید حرکت می کند.
وی افزود: در غیر این صورت دلالی ها و واسطه گری ها، جذاب ترین سرمایه گذاری ها خواهند بود که هم آن ها و هم بانک ها و موسسات مالی و اعتباری سود می کنند اما تمامی تولید کنندگان واقعی زیان خواهند کرد.
نماینده مردم تهران در مجلس شورای اسلامی با بیان اینکه موانع بسیار زیادی بر سر راه تولید کنندگان وجود دارد، تصریح کرد: تولیدکنندگان با موانعی مانند موانع اداری نیز مواجه هستند. شاهد آن هستیم که برای راه اندازی کسب و کار، باید از 50 تا 100 جا موافقت بگیرند. این به معنای ایجاد سد و مانع سر راه تولید کننده است. چنین موانعى سبب شده است که رتبه ایران در فضای بین المللی کسب و کار 153 باشد.
وی ادامه داد: اگر بخواهیم این رتبه را ارتقا دهیم نیازمند بازنگری در سیاست های پولی و بانکی هستیم. باید کاری کنیم که با اعمال نظارت پولی و بانکی وجوه به سوی تولید حرکت کند. نرخ سود در بانک ها باید زیر نرخ سود واقعی کالا و خدمات باشد. در غیر این صورت خسارت مالی بزرگى در پی خواهیم داشت و تولید ملی کشور کاهش پیدا خواهد کرد. اشتغال کشور نیز با مشکل جدی مانند امروز و گذشته رو به رو خواهد بود.
مصباحی مقدم در بخش دیگر سخنان خود به بررسی ایجاد سپرده های مختلف برای طرح های ملى مختلف پرداخت و گفت: در حال حاضر آن چه که در بانک های کشورمان اتفاق می افتد، این است که مردم فارغ از اینکه این وجوه در کجا سرمایه گذاری می شود، سپرده گذاری می کنند. اگر سپرده گذاری ها برای پروژه های خاص باشد، خصوصا اگر آن پروژه ها، پروژه های ملی باشد، پروژه هایی باشد که مردم انگیزه لازم را برای حمایت از آن پروژه ها داشته باشند، یقینا بهتر است. کاملا موافق هستم که بانک ها برای پروژه های خاص وجوهی را بگیرند و نقدینگی را جمع آوری کنند و تمام آن نقدینگی به سوی آن پروژه های خاص که پروژه هاى پیش برنده و ایجاد کننده توسعه باشد، سرمایه گذاری شود.