بحران مسکن در آمریکا: آیا قیمت مسکن سرنوشت انتخابات کنگره را تعیین خواهد کرد؟
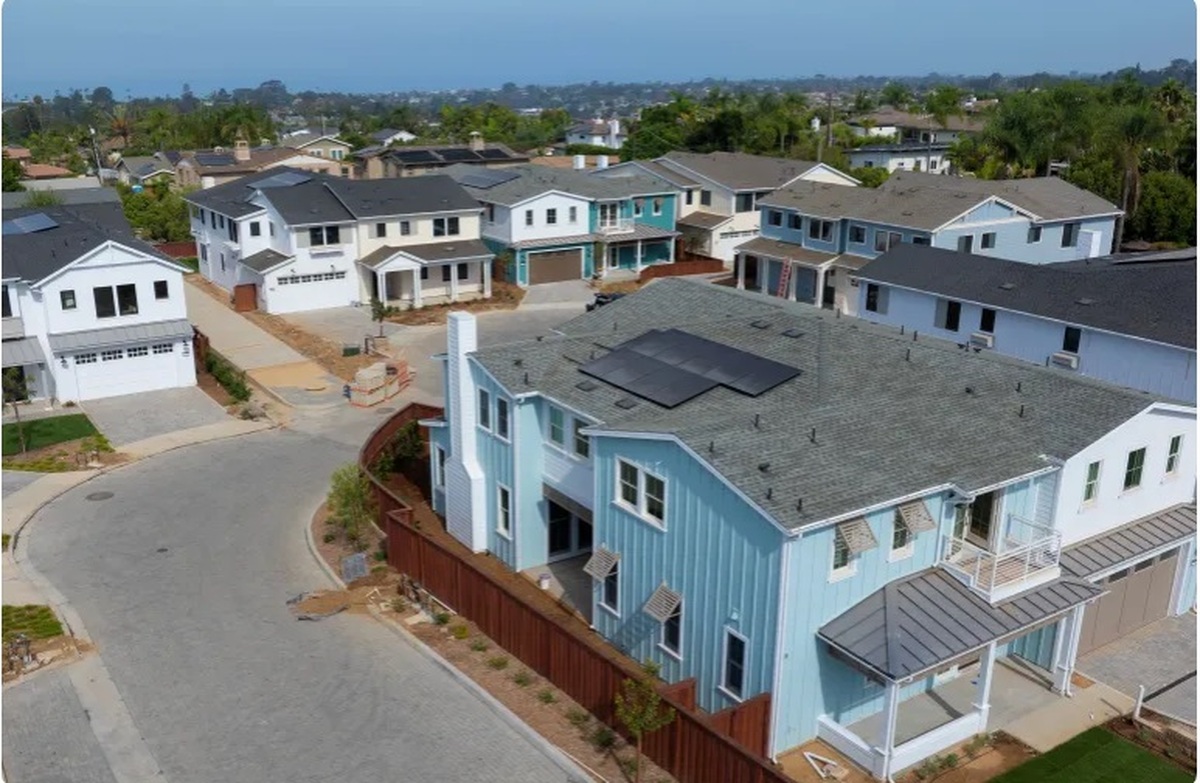
با نزدیک شدن به انتخابات میاندورهای کنگره در ۳ نوامبر، بحران مسکن در حال تبدیل شدن به یک آزمون سیاسی جدید است
به گزارش جماران، الجزیره در گزارشی به بحران مسکن و تأثیر احتمالی آن بر انتخابات میان دوره ای کنگره پرداخت و نوشت: داشتن خانه در ایالات متحده دیگر یک هدف به راحتی قابل دستیابی نیست، به خصوص اگر شغل ثابت و درآمد منظمی داشته باشید. با افزایش قیمت املاک و مستغلات، نرخ بهره وام و هزینههای زندگی، میلیونها آمریکایی، به ویژه جوانان و افراد طبقه متوسط، خود را مجبور به تعویق رویای خانهدار شدن خود میبینند، زیرا هزینه خرید خانه اکنون از توانایی آنها برای پسانداز و وام گرفتن فراتر رفته است.
این ارقام، مقیاس این تغییر را نشان میدهند، به طوری که طبق اعلام انجمن مشاوران املاک آمریکا، میانگین قیمت خانههای موجود فروخته شده در سپتامبر ۲۰۲۶ به ۴۱۷۵۰۰ دلار رسیده است.
با نزدیک شدن به انتخابات میاندورهای کنگره در ۳ نوامبر، بحران مسکن در حال تبدیل شدن به یک آزمون سیاسی جدید است، آن هم در سایه سوالاتی در مورد توانایی جمهوریخواهان و دموکراتها برای بازگرداندن رویای خانهدار شدن به دست نسلی که به طور فزایندهای دستیابی به یکی از مهمترین ارکان ثبات اقتصادی را دشوار میبیند.
افزایش قیمت املاک و مستغلات
شکاف بین قیمت خانه و درآمد خانوادههای آمریکایی در سالهای اخیر افزایش یافته و مالکیت خانه را به ویژه برای خریداران خانه اولی دشوارتر کرده است.
طبق گزارش انجمن مشاوران املاک آمریکا، با وجود کاهش سرعت افزایش قیمتها به ۱.۳ درصد نسبت به سال گذشته در سپتامبر ۲۰۲۶، میانگین قیمت خانههای موجود فروخته شده در ماه سپتامبر به بالاترین حد خود رسید.
مقایسه با سالهای گذشته، میزان این تحول را نشان میدهد، زیرا طبق گزارش «وضعیت مسکن در ایالات متحده ۲۰۲۶» که توسط دانشگاه هاروارد منتشر شده است ، قیمت خانههای موجود از سال ۲۰۲۰، ۵۴ درصد افزایش یافته و ارزش آنها را به پنج برابر میانگین درآمد خانوار رسانده است، در حالی که این رقم در دهه ۱۹۹۰ حدود سه برابر این درآمد بود.
در مقابل، طبق گزارش اداره سرشماری ایالات متحده، درآمد متوسط خانوار در سال ۲۰۲۵، ۸۷۴۶۰ دلار در سال بود، سطحی بسیار پایینتر از درآمد مورد نیاز برای خرید یک خانه با قیمت متوسط.
طبق محاسبات دانشگاه هاروارد، هزینه ماهانه تخمینی مالکیت خانه به طور متوسط از حدود ۱۷۰۰ دلار در ابتدای سال ۲۰۲۰ به ۳۱۰۰ دلار تا پایان سال ۲۰۲۵ افزایش یافته است، در حالی که درآمد سالانه مورد نیاز برای تأمین آن از ۶۶۰۰۰ دلار به بیش از ۱۲۰۰۰۰ دلار افزایش یافته است.
بنابراین، شکاف بین کسانی که خانههای خود را قبل از موج تورم خریدند و از افزایش ارزش آنها بهرهمند شدند، و خریداران جدید که اکنون ملزم به داشتن پسانداز بیشتر و درآمد بالاتر هستند، در زمانی که نرخ بهره وام مسکن، دستیابی به رویای صاحب خانه شدن را دشوارتر میکند، افزایش یافته است.
بهره وام: یک تعهد مالی سنگین
علاوه بر افزایش قیمت ملک، نرخ بهره وام، دشواری خانهدار شدن در آمریکا را حتی برای خانوادههایی که موفق به پسانداز پیشپرداخت لازم برای خرید خانه شدهاند، دو چندان کرده است.
طبق گزارش فردی مک، میانگین نرخ بهره وامهای مسکن ثابت ۳۰ ساله در ۲۲ اکتبر ۲۰۲۶ حدود ۷.۳۲ درصد بود، در حالی که این نرخ یک هفته قبل ۷.۴۰ درصد، یک سال قبل ۶.۱۹ درصد و میانگین سالانه آن در سال ۲۰۲۱ بیش از ۲.۹۶ درصد نبوده است.
هزینه این تغییر برای خانوادهای که به دنبال خرید خانهای به ارزش ۴۰۰۰۰۰ دلار است، مشخص میشود. مثلاً ۸۰۰۰۰ دلار را پیشپرداخت میکند و ۳۲۰۰۰۰ دلار باقیمانده را قرض میگیرد. با نرخ بهره ثابت ۳٪، قسط ماهانه حدود ۱۳۴۹ دلار خواهد بود، اما با نرخ بهره ۷.۳۲٪ به ۲۱۹۸ دلار میرسد - افزایشی بیش از ۱۰۰۰۰ دلار در سال، بدون احتساب مالیات، بیمه و نگهداری.
در طول 30 سال، کل بهره این وام از حدود 166000 دلار به 471000 دلار افزایش مییابد، تفاوتی بیش از 305000 دلار، که باعث میشود خانه با وجود ثابت ماندن قیمت خرید، گرانتر شود.
نرخ بهره وام مسکن به سیاستهای پولی، انتظارات تورمی و بازده بلندمدت خزانهداری ایالات متحده گره خورده است، بنابراین کاهش نرخ بهره پایه توسط فدرال رزرو لزوماً منجر به کاهش مشابه در هزینه وامهای مسکن نمیشود.
بنابراین، خریداران جدید نه تنها با افزایش قیمت خانه مواجه میشوند، بلکه با هزینههای تأمین مالی نیز مواجه میشوند که میتواند صدها هزار دلار به قیمت خانه در طول سه دهه مورد نیاز برای بازپرداخت وام اضافه کند.
نسلی که کار میکند اما خرید خانه را به تعویق میاندازد
به نظر میرسد بحران مسکن برای نسلهای جدید، به ویژه نسل Z ، که با افزایش قیمت املاک، اجاره بها و بار بدهی دانشجویی برای برخی از اعضای خود مواجه هستند، شدیدتر باشد و این امر پسانداز مبالغ لازم برای خرید خانه را برای آنها دشوار میکند، در مقایسه با نسلهای قبلی که از قیمتهای پایینتر و وامهای کمبهره بهرهمند شدند.
طبق گزارش انجمن مشاوران املاک آمریکا که در آوریل ۲۰۲۶ منتشر شد، نسل Z تنها ۴٪ از کل خریداران خانه را تشکیل میدهند، در حالی که این رقم برای نسلهای قدیمیتر ۴۲٪ و برای نسل هزاره ۲۶٪ است.
بر اساس نظرسنجی این انجمن که در نوامبر ۲۰۲۵ منتشر شد، دشواری ورود به بازار در کاهش سهم خریداران خانهاولی به ۲۱ درصد، که پایینترین سطح از زمان شروع جمعآوری دادهها در سال ۱۹۸۱ است، مشهود است. این نظرسنجی همچنین نشان داد که میانگین سنی خریداران خانهاولی به ۴۰ سال افزایش یافته است، در حالی که این میانگین در دهه ۱۹۸۰ در اواخر دهه بیست سالگی بود.
این بحران دیگر محدود به تعویق مالکیت خانه نیست؛ بلکه به خودِ استقلال مسکونی نیز گسترش یافته است. طبق مطالعهای که در آگوست ۲۰۲۶ توسط دانشگاه هاروارد منتشر شد، درصد جوانان ۱۸ تا ۳۴ سالهای که صاحب مسکن مستقل هستند از ۳۳.۳ درصد در سال ۲۰۲۳ به ۳۲.۷ درصد در سال ۲۰۲۴ کاهش یافته است.
بنابراین، برخی از جوانان خود را مجبور به ماندن با خانوادههایشان یا به اشتراک گذاشتن محل سکونت با دیگران برای کاهش هزینهها میبینند، در حالی که به تعویق انداختن خرید خانه، سالهای موجود برای ایجاد ثروت ملکی را کاهش میدهد و شکاف بین آنها و نسلهای قبل از آنها را در مالکیت خانه عمیقتر میکند.
میان بار مالکیت و دام اجارهنشینی
بحران مسکن محدود به نسلهای جوانتر نیست، بلکه پس از آنکه اقساط وام مسکن، اجاره بها، مالیات و بیمه سهم فزایندهای از درآمد خانوارها را به خود اختصاص داده است، به طور کلی طبقه متوسط آمریکا را نیز در بر میگیرد.
طبق مطالعهای که توسط دانشگاه هاروارد در فوریه ۲۰۲۶ منتشر شد، تعداد خانوارهای آمریکایی، در تمام طبقات درآمدی، که بیش از ۳۰٪ از درآمد خود را صرف مسکن میکنند، در سال ۲۰۲۴ تقریباً به ۴۳.۵ میلیون نفر رسیده است که در مقایسه با سال ۲۰۱۹، ۶.۴ میلیون خانوار افزایش یافته است.
صاحبان خانه نیز از این فشارها در امان نبودهاند، زیرا حدود ۲۰.۷ میلیون صاحبخانه اکنون بار مسکن را که بیش از ۳۰ درصد از درآمدشان را تشکیل میدهد، تحمل میکنند، در حالی که طبق گزارش وضعیت مسکن هاروارد در سال ۲۰۲۶، مالیات بر املاک بین سالهای ۲۰۱۹ تا ۲۰۲۵، ۳۱ درصد افزایش یافته و میانگین حق بیمه ماهانه مسکن ۷۲ درصد افزایش یافته است.
در مورد مستاجران، آنها با معضل دیگری روبرو هستند، زیرا ۲۲.۷ میلیون خانوار، که ۴۹٪ از کل خانوارهای مستاجر را تشکیل میدهند، در سال ۲۰۲۴ بیش از ۳۰٪ از درآمد خود را صرف مسکن کردهاند و ۱۲.۱ میلیون خانوار بیش از نیمی از درآمد خود را صرف آن کردهاند.
طبق گزارش دانشگاه هاروارد، میانگین هزینه مسکن برای مستاجران بین سالهای ۲۰۱۹ تا ۲۰۲۴، ۳۸ درصد افزایش یافته است، در حالی که درآمد آنها ۲۸ درصد افزایش یافته است.
این شکاف، توانایی مستاجران برای پسانداز خانه را تضعیف میکند، به خصوص با کمبود واحدهای ارزان قیمت، چرا که بازار ایالات متحده بین سالهای ۲۰۱۴ تا ۲۰۲۴ بیش از هفت میلیون واحد با اجاره ماهانه کمتر از ۱۰۰۰ دلار (پس از احتساب تورم) را از دست داده است.
این امر شکاف بین مالکان قدیمی خانه که از افزایش ارزش املاک خود بهرهمند شدهاند، و ارزش خالص داراییهای انباشته شده آمریکاییها در املاک و مستغلات تا پایان سال ۲۰۲۵ به حدود ۳۴ تریلیون دلار میرسد، و خانوادههای اجارهنشینی که پساندازشان به دلیل اجاره بها در حال کاهش است و رویای خانهدار شدن خود را به تعویق میاندازند، عمیقتر میکند.
چرا قیمت مسکن کاهش پیدا نمیکند؟
علیرغم کاهش توانایی آمریکاییها برای خرید خانه، قیمتها کاهش قابل توجهی نداشتهاند که آنها را به سطوح مقرون به صرفه بازگرداند. طبق گزارش انجمن مشاوران املاک آمریکا، شاخص فروشهای امضا شده اما هنوز تکمیل نشده در سپتامبر 2026، 7.3 درصد کاهش یافته و به پایینترین سطح خود از زمان شروع ثبت سوابق در سال 2001 رسیده است.
این پارادوکس تا حدودی پدیده «به دام افتادن در دام وام مسکن» را توضیح میدهد، که در آن صاحبان خانه، خانههایی را که با وامهای کمبهره خریداری کردهاند، نگه میدارند تا از فروش آنها و دریافت وام مجدد با هزینه بالاتر جلوگیری کنند، و در نتیجه عرضه موجود برای خریداران را محدود میکنند.
این مشکل با کاهش سرعت ساخت و ساز تشدید شده است، زیرا دادههای اداره آمار ایالات متحده نشان میدهد که سرعت شروع ساخت خانههای تکخانواری در ماه سپتامبر 4.6 درصد کاهش یافته و طبق برآوردهای اولیه فصلی، به نرخ سالانه 859000 واحد رسیده است.
تقاضای ضعیف به تنهایی برای کاهش قیمتها کافی نیست، تا زمانی که عرضه توسط مالکانی که خانههای خود را نگه میدارند محدود شود و ساخت و ساز، به ویژه در بخش مسکن که متناسب با قدرت خرید طبقه متوسط است، کند شود.
بحران مسکن در صندوق های رأیگیری
با نزدیک شدن به انتخابات میاندورهای کنگره در ۳ نوامبر ۲۰۲۶، بحران مسکن به بخشی از نبرد انتخاباتی بر سر هزینههای بالای زندگی تبدیل میشود، چرا که دموکراتها به دنبال بهرهبرداری از نارضایتی از شرایط اقتصادی هستند، در حالی که جمهوریخواهان از سیاستهای دولت ترامپ دفاع میکنند.
نظرسنجیها میزان اضطراب اقتصادی را نشان میدهند. یک نظرسنجی توسط آسوشیتدپرس و مرکز «نورک» که در اکتبر 2026 منتشر شد، نشان داد که 85 درصد از رأیدهندگان، اقتصاد را یکی از مهمترین مسائلی میدانند که بر رأی آنها تأثیر میگذارد و 84 درصد تأثیر هزینههای زندگی را تأیید میکنند، بدون اینکه لزوماً به این معنی باشد که بحران مسکن به تنهایی انتخابهای انتخاباتی آنها را تعیین خواهد کرد.
در واکنش به این بحران، ترامپ در طول ژانویه و مارس ۲۰۲۶ دستورات اجرایی صادر کرد که هدف آنها محدود کردن رقابت سرمایهگذاران بزرگ برای خرید خانه توسط افراد، کاهش محدودیتهای ساخت و ساز و تسهیل تأمین مالی وام مسکن بود.
در ۲۲ اکتبر، او یک فرمان اجرایی اضافی صادر کرد که شامل اقداماتی برای کاهش هزینههای مسکن، از جمله هموار کردن راه برای حذف برخی از هزینههای بیمه وام مسکن برای وام گیرندگان واجد شرایط، تسهیل ساخت خانههای پیشساخته و کاهش نرخ بهره برای دستههای خاصی از وامهای مستقیم مسکن ارائه شده توسط سازمانهای دولتی است.
در مقابل، چاک شومر، رهبر دموکراتهای سنا، دستور کاری برای کاهش هزینههای مسکن، از جمله افزایش عرضه، حمایت از مستاجران و گسترش فرصتهای مالکیت خانه، ارائه داد.
به گفته سرویس تحقیقات کنگره، علیرغم اختلافات بین دو حزب، کنگره «قانون مسیر مسکن قرن بیست و یکم» را تصویب کرد که در ژوئیه ۲۰۲۶ بدون امضای ترامپ به اجرا درآمد و شامل اصلاحاتی برای تسهیل ساخت و ساز و تأمین مالی است.
اما اثرات این اقدامات هنوز مشخص نیست و بحران مسکن را به آزمونی انتخاباتی برای هر دو حزب تبدیل میکند، به ویژه در میان جوانان و طبقه متوسط که موفقیت سیاستهای اقتصادی را با توانایی خود در مالکیت خانه میسنجند، نه صرفاً با شاخصهای رشد.
رویای آمریکایی در محک
علیرغم ابتکارات دولت و وعدههای انتخاباتی، به نظر میرسد رسیدگی به بحران مسکن آمریکا پیچیدهتر از صرفاً کاهش نرخ بهره وام باشد، زیرا کاهش هزینههای استقراض میتواند خریداران را به بازار بازگرداند و اگر عرضه خانهها با همان سرعت افزایش نیابد، قیمتها را دوباره افزایش دهد.
بنابراین، راهحلهای پیشنهادی شامل افزایش ساختوساز مسکن مقرونبهصرفه، سادهسازی مجوزها، ارائه پشتیبانی پیشپرداخت برای خریداران جدید و گسترش کمکهای اجاره بها میشود. با این حال، افزایش هزینههای ساختوساز و مقررات متفاوت بین ایالتها و شهرداریها ممکن است تأثیر این اقدامات را به تأخیر بیندازد.
در حالی که منتظر نتایج این سیاستها هستیم، شکاف بین نسلهایی که از خرید خانه با قیمتهای پایینتر و وامهای کمبهره بهرهمند شدهاند و دیگرانی که با مشکلات فزایندهای در پسانداز و وام گرفتن مواجه هستند، افزایش مییابد و مالکیت خانه را به یکی از برجستهترین مظاهر نابرابری اقتصادی در میان آمریکاییها تبدیل میکند.
نتیجه انتخابات نوامبر هر چه که باشد، آزمون واقعی برای جمهوریخواهان و دموکراتها وعدههایی که میدهند نخواهد بود، بلکه توانایی آنها در بازگرداندن یکی از برجستهترین نمادهای «رویای آمریکایی» به دست نسلی است که داشتن خانه برایشان به یک رویای به تعویق افتاده تبدیل شده است.
مشاهده خبر در جماران