امین بیگانی در گفتوگو با خبرنگار اقتصادی جماران؛ درباره وضعیت بنیادی شرکتها، تحلیل تکنیکال شاخص کل، نقش سیاستگذار اقتصادی، اثر افزایش نرخ بهره بینبانکی، وضعیت گروه پالایشی بازار سرمایه، اظهار کرد: ارزش دلاری بازار بورس و کل بازار سرمایه اکنون نزدیک ۱۰۰ میلیارد دلار است. این رقم در اوج سال ۱۳۹۹ حدود ۴۰۰ میلیارد دلار و در اوج اردیبهشت ۱۴۰۲ حدود ۲۰۰ میلیارد دلار بود و الان در محدوده 100 میلیارد دلار است! در این ۶ سال شرکتهای کوچک و بزرگی و با سهم قابلتوجهی از شرکتهای بزرگ، در بورس پذیرش شدهاند، اما ارزش دلاری بازار همچنان پایین است.
وی ادامه داد: اگر این نسبت را با تولید ناخالص داخلی کشور سنجش کنیم، در شرایط نرمال، یعنی بدون سایه جنگ و با شکلگیری توافق، بازار بورس ظرفیت افزایش ارزش دلاری تا ۲۰۰ میلیارد دلار را دارد. این ظرفیت مشروط به نرمال بودن وضعیت کشور و نبود سایه جنگ است.
این کارشناس بازار سرمایه با بیان اینکه وضعیت بنیادی شرکتها و کلیت بازار مناسب است، بیان کرد: P/E تیتیام بازار پیش از انتشار گزارشهای ۶ ماهه (فصل تابستان) به حدود ۱۱.۵ واحد رسیده بود. این نسبت در سال ۱۳۹۹ به ۴۱ واحد رسید که عدد بسیار بالایی بود و بازار پس از آن اصلاح کرد. در اردیبهشت ۱۴۰۲ نیز این عدد به ۱۲ واحد رسید و بازار در آن دوره نیز اصلاح کرد. با انتشار گزارشهای تابستان، شرکتها آنقدر عملکرد خوبی داشتند که این نسبت از حدود ۱۱.۵ به ۷ واحد کاهش یافت. به این ترتیب بازار دوباره پتانسیل رشد پیدا کرد تا بتواند خود را به بالای ۱۰ واحد برساند. P/E تحلیلی بازار نیز حدود ۵ محاسبه میشود که در شرایط تورمی کشور عدد خوبی است و نشان میدهد وضعیت بنیادی شرکتهای تولیدی مناسب است.
بیگانی درباره تولید و فروش شرکتها نیز عنوان کرد: اگرچه برخی شرکتهای بزرگ بهدلیل خسارتهای جنگ با افت تولید روبهرو شدند اما کلیت بازار از نظر فروش روند صعودی خوبی داشته است. وضعیت تورمی کشور بهگونهای است که شرکتها برای حفظ تولید، حفظ حاشیه سود و پیشبرد طرحهای توسعه، هر چند وقت یکبار یا هر فصل، ناچار به افزایش نرخ میشوند. این افزایش نرخ، فروش شرکتها را بالا میبرد و سودشان را حفظ یا زیاد میکند. در نتیجه P/E پایینتر، تقاضای بهتر و رشد قیمت سهام نیز طبیعتاً اتفاق میافتد.
وی درباره P/S تیتیام که معیاری گذشتهنگر است، به جماران گفت: بازار از محدوده ۱.۸ واحد به ۱.۴ واحد رسیده است. این نسبت در اوج اردیبهشت ۱۴۰۲ حدود ۲.۱ واحد و در سال ۱۳۹۹ حدود ۶.۵ واحد بود. این نکته از نظر بنیادی پتانسیل رشد برای بازار ایجاد کرده است.
بیگانی تاکید کرد: بازار در بحث تکنیکال و دید ماهانه روند صعودی قوی دارد و این رشد از شهریور 1404 شروع شده است و بعد از بازگشایی بازار در خرداد ۱۴۰۵ یک کندل ماهانه بسیار قوی با رشد ۳۶ درصدی ثبت شد. در تیر ماه کندل دوجی قرمز با منفی ۴.۷ درصد شکل گرفت، اما در مرداد، شهریور و مهر دوباره کندلهای ماهانه قوی سبز دیده شد. مرداد ۲۴ درصد مثبت، شهریور ۱۸ درصد و مهر ۱۴ درصد، بود. از این روند میتوان نتیجه گرفت که روند کلی بازار در تایم ماهانه صعودی است و در این تایمفریم دستکم باید دید یکساله برای سرمایهگذاری داشت.
وی در تحلیل ماهانه شاخص کل، عنوان کرد: رشد خوبی از کف حدود شهریور ۱۴۰۴ آغاز شد و یک موج صعودی تا حدود دی ۱۴۰۴ ادامه یافت. در بهمن و اسفند ۱۴۰۴ اصلاح داشتیم و پس از آن در سال ۱۴۰۵ تنها یک کندل کوچک ثبت شد که مربوط به یک روز کاری بود. در تایم هفتگی وارد یک کانال صعودی شدهایم. این کانال از حدود شهریور ۱۴۰۴ شروع شده و شکل قویتر آن از حدود اواخر اردیبهشت ۱۴۰۵ آغاز شده است. کف کانال تاکنون حفظ شده و شاخص اکنون در کف کانال قرار دارد. اگر شاخص کل بتواند محدوده ۷ میلیون و ۶۰۰ هزار واحد را حفظ کند و شرایط سیاسی متعادل شود، یعنی بحث احتمال جنگ از سر بازار برداشته شود، سقف کانال محدوده ۱۰ میلیون و ۲۰۰ هزار واحد را نشان میدهد. این کانال صعودی وضعیت بازار در حالت نرمال را نشان میدهد و اگر اتفاق خاصی و بحث جنگی رخ ندهد، بازار فعلاً تا آن محدوده جای رشد دارد.
بیگانی افزود: در تایم روزانه نیز کانال صعودی وجود دارد، میانگین هفتروزه به سمت بالا شکسته شده و یک خط روند نزولی رو به بالا شکسته شده است. با حفظ محدوده ۷ میلیون و ۶۰۰ هزار واحد در شاخص کل، در شرایط نرمال احتمال رشد تا همان محدوده ۱۰ میلیون واحد وجود دارد، هرچند در تایم روزانه نوسانهای کوچک و بزرگ خواهیم داشت. در مجموع در تایم ماهانه روند صعودی قوی داریم.
نباید عملکرد یک روز بورس را مبنای تصمیم قرار داد
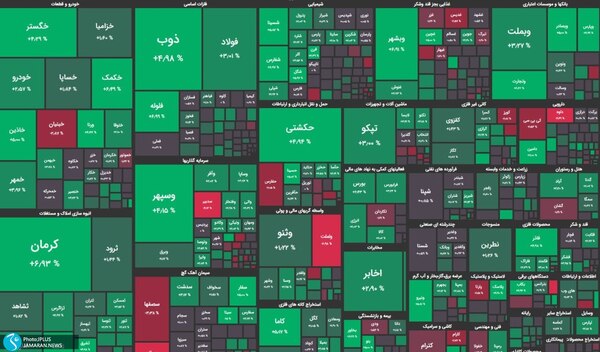
این کارشناس بازار سرمایه همچنین گفت: نباید پارامترهای یک روز عملکرد بورس را مبنای تصمیمگیری و هدفگذاری در بازار سرمایه قرار داد. به طور مثال معاملات ۱۸ آبان ۱۴۰۵ (دیروز) ارزش معاملات ۴۴ همت بود، سرانه خرید ۱۱ میلیون و ۳۰۰ هزار تومان و سرانه فروش ۹ میلیون تومان ثبت شد و خرید بیشتر بود. همچنین ۴.۸ همت ورود پول حقیقی داشتیم.۸۰ درصد بازار مثبت و ۲۰ درصد منفی بود. این امر نشان میدهد بازار میتواند اعداد را سریع تغییر دهد.
وی یادآوری کرد: بازار را از سه پارامتر کلی بنیاد، تکنیکال و تابلو میتوان بررسی کرد که هر کدام جزئیات خود را دارند. در بحث تابلو، در این نقطه از شاخص کل، ارزش معاملات بالای ۴۰ تا ۴۵ همت لازم است تا بازار معاملات روان داشته باشد. سرانه خرید و ورود پول نیز از پارامترهای مهمی است که بازار در میانمدت به آن توجه میکند. نمیتوان ترکیب یک روز را مبنای کل بازار قرار داد. باید چندین روز و چند هفته پشتسرهم را، متناسب با دید سرمایهگذاری خود، بررسی کرد. اگر شاهد نوسانگیری کوتاهمدت بودیم، تایم روزانه نیز میتواند اثرگذار باشد، اما فردی که دید میانمدت و سهامداری چندماهه دارد باید پارامترهای هفتگی و چند هفته متوالی را در نظر بگیرد. تعداد فعالان بازار نیز تأثیر زیادی دارد. تعداد خریداران و کدهای فعال در این مدت روند صعودی خوبی داشته و تعداد فعالان بازار حدود ۱.۳ تا ۱.۴ میلیون نفر بوده که عدد قابلتوجه و قابلاتکایی است.
بیگانی گفت: هر سه پارامتر به نکته دیگری وابسته است و آن سیاستگذار اقتصادی کشور است. در این برهه زمانی سیاستگذار اقتصادی خوبی برای کشور فراهم شده که فعلاً توجه بهتری به عملکرد بازار و بازار سرمایه دارد. دید تیم اقتصادی دولت به بازار سرمایه مثبت است. این تیم میتواند با جذب نقدینگی سرگردان، و بهدلیل زیر ارزش ذاتی بودن بازار سرمایه، پول را از حالت سرگردانی خارج کند تا به بازارهای موازی مانند طلا، دلار، مسکن و خودرو نرود و از این مسیر منابع جذب کند. برای مثال در سه الی چهار ماه گذشته چند صندوق نیروگاه خورشیدی در بازار بورس پذیرهنویسی و عرضه شد. این صندوقها تاکنون حدود ۱۰ هزار میلیارد تومان نقدینگی جذب کردهاند و پول لازم برای ۱۲۰ نیروگاه خورشیدی تأمین شده است. سرمایهگذاران نیز از این محل سود میبرند. از یک سو پولی جذب شده که احداث ۱۲۰ نیروگاه خورشیدی را ممکن کرده و از سوی دیگر این نقدینگی بسیار خوبی است که تازه شروع راه است. صندوق نور و صندوق سولار از جمله این صندوقها بودند. اینها نمونه کوچکی از فعالیت مثبت بازار بورس هستند که برای افزایش تولید برق در این برهه حساس کشور، که تحت تأثیر اتفاقات جنگی قرار گرفته، انجام شده است.
این کارشناس بازار سرمایه افزود: در کنار جذب سرمایه برای طرحهای توسعه شرکتهای مختلف، رسانهها نیز باید دید مردم نسبت به بازار سرمایه را تغییر دهند و در نظر بگیرند که بورس و بازار سرمایه تنها بازاری است که رشد و رونق آن به ضرر هیچکس و هیچ بخشی از اقتصاد کشور نیست و به رونق تولید کشور کمک میکند. بسیاری از شرکتهای تولیدکننده کشور با پذیرهنویسیها در بورس به سرانجام رسیدهاند و در پی افزایش سرمایه و طرحهای توسعه، تولید، اشتغال و رشد تولید داشتهایم.
نرخ بهره بینبانکی و صندوقهای درآمد ثابت برای بورسی ها جذاب نیست
بیگانی درباره افزایش نرخ بهره بینبانکی، بیان کرد: نخست اینکه در شرایطی که تورم کشور بین ۸۰ الی ۹۰ درصد و بدون احتساب اجاره حدود ۱۲۰ درصد است، افزایش نرخ سود صندوقهای درآمد ثابت از حدود ۴۰ به ۴۴ درصد نمیتواند تأثیر چندانی بر جذابیت آنها برای پولهای بورسی داشته باشد. وقتی بعضی شرکتهای بورسی در چند ماه گذشته بازدهی ۲۰۰ الی ۳۰۰ درصدی داشتهاند، تمرکز روی ۴۴ درصد، آن هم در شرایط تورم ۱۲۰ درصدی، برای سرمایهگذار بورسی جذاب نیست. بنابراین از این منظر برای بازار بورس نه چندان قابلاتکا و قابلاعتنا نیست. امروز تا میانه بازار نیز خروج پول از صندوقهای درآمد ثابت و ورود آن به بازار بورس را شاهد بودیم که این نشانهای است که نشان میدهد اگر بازار احساس جذابیت کند، پول را به سمت خود می کشد.
وی ادامه داد: نکته دوم اینکه برای بعضی شرکتها که باید تأمین نقدینگی و گردش نقدینگی ایجاد کنند و با وامهای مختلف سرمایه در گردش را افزایش دهند، این موضوع تأثیر دارد. بانک مرکزی چند وقتی بود که به بانکها نقدینگی تزریق نمیکرد، چرا که نرخ بهره بینبانکی پایین بود و عملاً رانتی ایجاد شده بود. بانکها با نرخ بهره پایین منابع را میگرفتند و به تولیدکنندگان با نرخ بالاتر میدادند. با کارمزدهایی که در سیستم مالی، از جمله لیزینگها و نهادهای دیگر، گرفته میشود، تأمین مالی عملاً با نرخهایی نزدیک ۴۵ تا ۵۰ درصد انجام میشد. افزایش نرخ بهره بینبانکی سبب شده بانک مرکزی بتواند عرضه اوراق را بیشتر کند و در کوتاهمدت فشار ناشی از تقاضایی را که بانکها روی اوراق ایجاد کرده بودند کاهش دهد و نرخها را تا حدی متعادل و ثابت نگه دارد. با این حال، تا زمانی که تورم بدون احتساب اجاره بالای ۱۲۰ درصد و با احتساب اجاره ۸۰ تا ۹۰ درصد است، سود ۴۰ تا ۴۵ درصدی اوراق نمیتواند نقدینگی را از بازار بورس به صندوقهای درآمد ثابت جذب کند.
بیگانی درباره ابهام در فرمول و خوراک پالایشی، گفت: این بحث گستردهای است، اما گروه پالایشی بدون در نظر گرفتن دستکاریهای که دولت انجام داد، ارزنده است. این اقدام تا حدی برای فعالان بازار قابلپیشبینی بود و به همین دلیل نرخهای پالایشی نسبت به P/E پایینی که داشتند رشد چشمگیری نکردند. بازار انتظار این مداخله را داشت، چون فاصله کرکاسپرد در طول جنگ واقعاً افزایش شدیدی پیدا کرده بود. اما بدون این تخفیف خوراک و سقفی که برای کرک در نظر گرفته شد، گروه پالایشی ارزنده است.(اگر چه کار دولت قابل پیش بینی به خاطر شرایط جنگی و کسری بودجه بود و قابل توجیه بود اما در کل به خاطر دستکاری درست نبود.)
وی یادآوری کرد: این گروه یکی از اولین گروههای بزرگ بود که سقف نمودار سال ۱۳۹۹ را به بالا شکست، همیشه سودساز بوده و تقسیم سود مناسب دارد. حتی با اتفاقات اخیر، P/E تحلیلی این شرکتها حدود ۳.۵ تا ۴ و زیر ۴ واحد است. این گروه در تیر ماه تقسیم سودهای بالایی انجام میدهد، بهموقع پرداخت میکند و جاذبه خاص خود را برای سرمایهگذاری دارد.
بیگانی تاکید کرد: اکنون هیجاناتی در این گروه وجود دارد که به نظر گذراست و گروه دوباره به ریل صعودی برمیگردد. گویا بر اساس گزارش ماهانه شبندر، شرکت با دستکاری در اعداد ابهامی ایجاد کرد و لازم بود سازمان بورس برخورد بیشتری داشته باشد و شفافیت بیشتری بخواهد. (البته شاید این موضوع قابل استناد نباش) اما سازمان میتوانست بهتر عمل کند. با این حال، کلیت گروه پالایشی ارزنده است و پس از پایان این هیجانات، که به زودی تمام میشود، به مسیر صعودی خود برمیگردد. شرکتهایی که P/E آنها زیر ۴ است تا زمانی که زیر ارزش ذاتی هستند نمیتوانند زیر ارزش ذاتی بمانند و با ورود پول به بازار، توجه به این گروه بیشتر و تقاضای مناسبی برای آن ایجاد خواهد شد.
ریسک جنگ همچنان در بورس وجود دارد
بیگانی خاطرنشان کرد: مهمترین نکته، ریسک جنگ است که هنوز بالای سر بازار قرار دارد. تا زمانی که این ریسک وجود دارد، احتمال هیجانات و نوسانات روزانه در بازار هست. با این حال، دادههای جهانی، دادههای داخلی و اتفاقات پیشین نشان میدهد احتمال جنگ گسترده کمتر شده است. در بازارهای مالی قطعیتی وجود ندارد، اما کاهش این احتمال باعث بهتر شدن تقاضا در بازار میشود. همانطور که امروز نیز بازار مثبت بود و وضعیت شرکتها و گروهها و تقاضا بهتر و تعداد نمادهای مثبت بیشتر بود.
بورس بازار شانسی نیست
این کارشناس بازار سرمایه بیان کرد: همیشه به سرمایهگذاران توصیه میکنم که بورس بازار شانسی نیست، بازار علم است و باید علم آن را داشت. کسانی که این دانش را ندارند به سمت صندوقهای سرمایهگذاری خوب و صندوقهای بخشی مناسب بروند یا اینکه یاد بگیرند. اگر سرمایهگذاری روی شرکت سودساز خوب انجام شود، همیشه میتواند سود مناسبی برای سرمایهگذار داشته باشد.
بیگانی تاکید کرد: شرکتی که با تورم و افزایش قیمتها همسو باشد و بتواند با مدیریت مناسب سودساز بماند، برای سرمایهگذار مناسب است. دستکم در دورهای که بازار بورس بهصورت حرفهای فعالیت میکند، چنین تورمی را در شرکتهای مختلف و در سطح جامعه تجربه نکردهایم و این تورم شدید باعث شده شرکتها بتوانند با افزایش نرخ، سودسازی بهتری داشته باشند و رشد قیمت داشته باشند. همچنان سهام بنیادی سودساز است، بهویژه شرکتهایی که فعلاً تقسیم سود مناسب دارند و میتوانند سود نقدی خوبی به سهامدار برسانند.
بیگانی در پایان به جماران گفت: مهمترین مسئله این است که چشمانداز آینده روشن و مطمئن باشد. تغییر یکشبه قوانین بلای جان بازارهاست. سرمایهگذاری که میخواهد در هر شرکتی سرمایهگذاری کند باید مطمئن باشد قوانین مربوط به آن شرکت تا یک دهه آینده تغییر نخواهد کرد و قوانین موجود در حوزه سرمایهگذاری یکشبه عوض نمیشود، تا بتواند با خیال راحت آینده را پیشبینی کند. قابلپیشبینی بودن بازار فقط به قوانین مربوط نمیشود و جدا از قوانین، مهم است که کشور از نظر جنگ و صلح نیز به وضعیت ثابتی برسد و از این وضعیتی که در آن گرفتار شده خارج شود.